
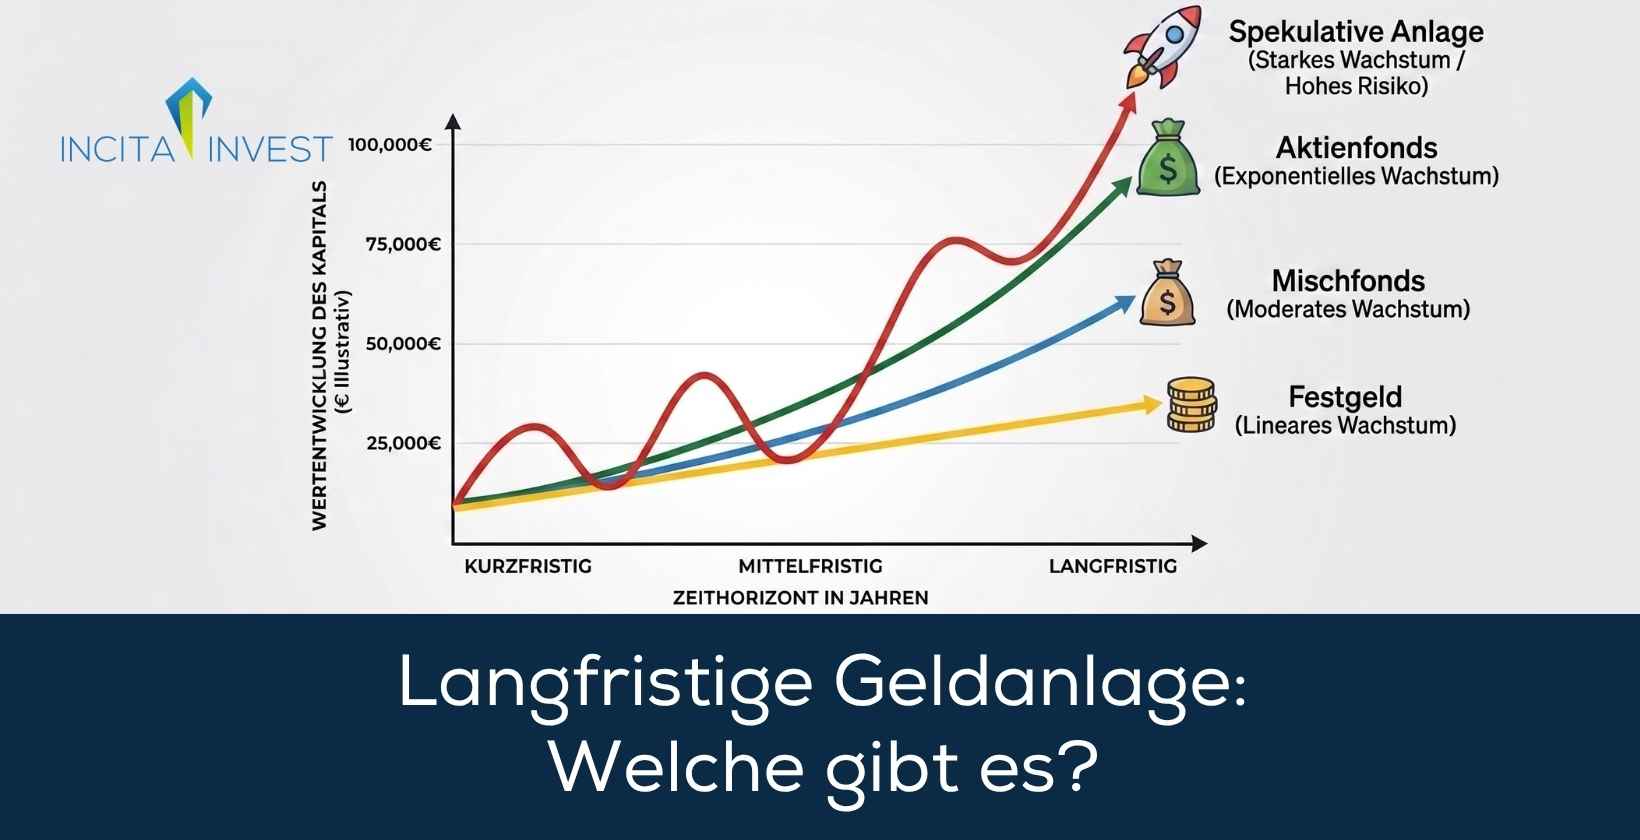

Eine langfristige Geldanlage ist eine Investition, die mindestens 5 Jahre andauert. Mögliche langfristige Geldanlagen sind zum Beispiel ETFs, Immobilien und Aktien. Für viele Anleger sind Sparbücher, Sparbriefe und Festgeldkonten eine interessante langfristige Investition, weil diese Anlagen als besonders sicher gelten.
Zu den wichtigsten Vorteilen einer langfristigen Geldanlage gehören unter anderem eine gute Rendite, ein überschaubares Risiko bei kluger Auswahl der Anlagen sowie eine leichte Automatisierung. Wesentliche Nachteile von langfristigen Geldanlagen sind die Gefahr von zu geringen Zinsen, ein möglicher Kaufkraftverlust und eine lange Kapitalbindung.
Wir von INCITA bieten für unsere Kunden umfassende Finanzdienstleistungen im Bereich Immobilien an. Mit unserer Expertise verhelfen wir unseren Kunden wie Family Offices, Versicherungen und Pensionskassen bei langfristigen Geldanlagen zu einer attraktiven Rendite.
Im Folgenden erklären wir die 6 wichtigsten langfristigen Geldanlagen im Detail.
ETFs (Exchange-Traded-Funds) sind eine langfristige Geldanlage, mit der man in eine Vielzahl von Assets investiert (z. B. Aktien oder Immobilien). Anders als herkömmliche Investmentfonds werden ETFs über die Börse gehandelt. ETFs verfolgen als Anlagestrategie die Nachbildung eines etablierten Indexes (z. B. des DAX).
Durch die Nachbildung eines Index als Anlagestrategie ergibt sich, dass ETFs passiv verwaltet werden. ETFs eignen sich als langfristige Geldanlage unter anderem, weil durch das passive Management Verwaltungsgebühren wegfallen. Durch die nicht vorhandenen Verwaltungsgebühren sind ETFs besonders preiswert, sodass sich im Verlaufe vieler Jahre eine signifikante Kostenersparnis ergibt. Zusätzlich zu den wegfallenden Verwaltungsgebühren fehlt bei ETFs der Ausgabeaufschlag, der ebenfalls zur Kostenersparnis beiträgt.
Als langfristige Geldanlage haben ETFs den Vorteil, dass sie eine breit angelegte Risikodiversifikation bieten. Die breite Risikodiversifikation kommt daher, dass ETFs in zahlreiche Anlagen auf einmal investieren. Manche ETFs investieren in mehrere tausend Anlagen auf einmal und bieten damit eine Risikostreuung, die sich mit anderen Geldanlagen und Investmentvehikeln kaum erreichen lässt.
Für die Nutzung als langfristige Geldanlage sollte man bei ETFs Kursschwankungen aussitzen. Kurzfristige Panikverkäufe bei fallenden Kursen eignen sich bei ETFs als langfristige Investition nicht. Trotz der Devise des langfristigen Haltens haben ETFs den Vorteil, dass sie sich grundsätzlich jeder Zeit verkaufen lassen und dadurch sehr liquide sind.
Die möglichen Kursschwankungen und die damit verbundenen Herausforderungen gehören zu den größten Nachteilen von ETFs als langfristige Geldanlage. Wenn der Markt einbricht, brechen auch die ETFs ein, da sie einen Index nachbilden. Kurseinbrüche stellen vor allem psychologisch eine immense Herausforderung dar und nicht jeder ist in der Lage, dem Druck standzuhalten. Bei Kurseinbrüchen ist es essentiell, nicht in Panik zu verfallen, sondern Ruhe zu bewahren und darauf zu setzen, dass der ETF den Kurseinbruch im Laufe der Zeit ausgleichen wird.
Neben möglichen Kursschwankungen ist ein Nachteil von ETFs, dass mit ihnen keine überdurchschnittlich hohen Gewinne zu erwarten sind. Wer mehr Rendite braucht, sollte auf andere Anlageklassen mit größerem Risiko setzen.
Immobilien sind eine langfristige Geldanlage, bei der man zum Beispiel in Wohnimmobilien wie Mehrfamilienhäuser, Reihenhäuser und Eigentumswohnungen sowie in Gewerbeimmobilien wie Büroimmobilien, Logistikzentren und Lagerhallen investiert.
Immobilien eignen sich als langfristige Geldanlage und gelten als relativ sicher, weil die Rendite durch konstante Mieteinnahmen und langfristige, stabile Wertsteigerungen erzielt wird. Anders als beispielsweise Aktien und Anleihen sind Immobilien ein greifbarer Sachwert. Als greifbarer Sachwert werden Immobilien nicht über die Börse gehandelt und sind daher weniger von Marktschwankungen betroffen. Immobilien gelten als inflationssichere Geldanlage, weil der Wert der meisten Immobilien im Laufe der Zeit steigt und weil die meisten Mietverträge Mieterhöhungen vorsehen.
Immobilien bieten Anlegern viele verschiedene Möglichkeiten, langfristig zu investieren. Es gibt direkte und indirekte Immobilieninvestments. Bei direkten Immobilieninvestments kauft man eine Immobilie vollständig und erhält dadurch die volle Kontrolle über sie. Bei indirekten Immobilien Investments erwirbt man Anteile an einer oder mehreren Immobilien. Indirekte Immobilieninvestments sind zum Beispiel offene und geschlossene Immobilienfonds, Immobilien-ETFs sowie digitale Immobilieninvestments.
Vor allem offene und geschlossene Immobilienfonds eignen sich als langfristige Geldanlage, weil sie einen langen Anlagehorizont verfolgen. Offene Immobilienfonds haben eine offene Laufzeit, während geschlossene Immobilienfonds eine festgelegte Laufzeit von oft mehreren Jahrzehnten haben. Offene Immobilienfonds gelten als sicherer als geschlossene Immobilienfonds, dafür haben geschlossene Immobilienfonds ein deutlich höheres Renditepotential.
Immobilien-ETFs sind als langfristige Geldanlage interessant, weil sie eine gute Möglichkeit darstellen, vom boomenden Markt zu profitieren. Bei einem Immobilien-ETF wird passiv ein ausgewählter Index nachgebildet. Immobilien-ETFs sind deutlich günstiger als offene und geschlossene Immobilienfonds, weil bei ihnen keine Verwaltungsgebühren anfallen.
Digitale Immobilieninvestments (auch Crowdinvesting genannt) sind eine langfristige Geldanlage, die sich über Online-Plattformen und -Apps realisieren lässt. Bei digitalen Immobilieninvestments legt man sein Geld zusammen mit anderen Investoren in einzelnen Immobilien an. Bei Crowdinvesting als langfristiger Geldanlage ist es wichtig, einen seriösen Anbieter auszuwählen, der das in ihn gesetzte Vertrauen verdient. Bei unseriösen Anbietern von digitalen Immobilieninvestments besteht unter anderem die Gefahr von mangelnder Transparenz.
Neben Immobilienfonds, Immobilien-ETFs und digitalen Immobilieninvestments zählen Immobilienaktien und Immobilienanleihen zu den langfristigen Geldanlagen. Bei Immobilienaktien und Immobilienanleihen investiert man nicht in Immobilien, sondern in Immobilienunternehmen, also zum Beispiel Wohnungskonzerne. Bei Immobilienaktien erwirbt man Anteile an Immobilienunternehmen und erhält dadurch Gewinne in Form von Dividenden und Kurssteigerungen, während man bei Immobilienanleihen Wertpapiere kauft, für die man im Gegenzug Zinsen erhält. Sowohl Immobilienaktien als auch Immobilienanleihen eignen sich als langfristige Geldanlage, weil es wichtig ist, Kursschwankungen auszuharren und so über einen langen Zeitraum Gewinne zu erzielen.
Insgesamt sind Immobilien eine geeignete langfristige Geldanlage, weil eine entsprechende Investition auf viele Jahre oder Jahrzehnte ausgelegt ist. Durch ihren greifbaren Sachwert sind Immobilien inflationsgeschützt und steigen normalerweise im Wert.
Aktien sind eine langfristige Geldanlage, bei der man Anteile von Unternehmen erwirbt und dafür von Ausschüttungen und Kurssteigerungen profitiert. Aktien gehören zu den klassischen Wertpapieren, wenn man eine langfristige Geldanlage tätigen will. Aktien bieten schon bei kleinen Beträgen langfristige Renditechancen.
Aktien als langfristige Geldanlage lassen sich einzeln kaufen oder in Form von Investmentfonds oder ETFs erwerben. Aktienfonds und Aktien-ETFs haben den Vorteil einer breiten Risikodiversifikation und helfen dabei, langfristig Vermögen aufzubauen. Gerade Aktien-ETFs eignen sich als langfristige Geldanlage.
Wer von Aktien als langfristiger Geldanlage profitieren will, sollte einen langen Anlagehorizont wählen und geduldig sein. Der Wert von Aktien ist maßgeblich von Marktschwankungen abhängig, sodass im Verlaufe der Zeit Veränderungen des Werts nach oben und unten zu erwarten sind. Bei Einstürzen sollte man nicht in Panik verfallen, sondern ruhig bleiben und die Krise aussitzen, denn generell geht man davon aus, dass Aktien auf lange Zeiträume betrachtet an Wert zulegen. Man spricht auch von der “Buy-and-Hold-Strategie” für Aktien.
Ein großer Vorteil von Aktien ist ihre Transparenz. Als Anleger hat man Zugriff auf weitreichende Informationen (z. B. Geschäftsberichte), wenn man langfristig in Aktien investieren will. Eine gründliche Recherche ist notwendig, um die richtigen Aktien für eine langfristige Geldanlage auszuwählen.
Ein Sparbuch ist eine langfristige Geldanlage, die als sehr sicher gilt, dafür aber kaum Gewinne generiert. Bis zu einem Vermögen von 100.000 Euro sind Sparbücher abgesichert, sodass man keine direkten Verluste erleidet.
Das Guthaben auf einem Sparbuch ist keinen Kursschwankungen unterworfen, wodurch sich Sparbücher maßgeblich von beispielsweise Aktien unterscheiden. Sparbücher erfordern kein Fachwissen, weil sie als langfristige Geldanlage relativ simpel sind. Sparbücher sind keine komplizierten Finanzprodukte und ihre Transparenz ist gut. Sparbücher sind sehr liquide, weil man fast jederzeit Zugriff auf das darin befindliche Kapital hat.
Gegen Sparbücher als langfristige Geldanlage spricht, dass sie kaum Zinsen generieren. Die Zinsen der meisten Sparbücher sind geringer als die Inflationsrate, sodass das Vermögen effektiv geringer wird, selbst wenn der numerische Wert gleich bleibt oder leicht steigt. Ein Sparbuch eignet sich weniger zum langfristigen Vermögensaufbau, sondern mehr für die Lagerung eines Notgroschens. Zum langfristigen Vermögensaufbau eignen sich andere Geldanlagen besser als Sparbücher.
Sparbriefe sind eine langfristige Geldanlage, bei der man sein Kapital für eine bestimmte Laufzeit anlegt und dafür einen festen Zinssatz erhält. Am Ende der Laufzeit werden das angelegte Kapital und die durch Zinsen generierten Gewinne auf das Konto des Anlegers überwiesen.
Sparbriefe gelten als sehr sichere langfristige Geldanlage, bei der man sein Geld am Ende der Laufzeit garantiert zurückerhält. Wie beim Sparbuch und anders als beispielsweise bei Aktien ist der Sparbrief keinen Kursschwankungen unterworfen. Die Gewinne sind bei Sparbriefen planbar, weil Sparbriefe einen festen Zinssatz über die gesamte Laufzeit haben. Die meisten Sparbriefe haben Laufzeiten von 1 bis 10 Jahren.
Sparbriefe eignen sich für Laien als langfristige Geldanlage, weil sie kein besonderes Fachwissen erfordern und weil während der Laufzeit keine Handlungen notwendig sind. Es reichen relativ geringe Anlagesummen aus, um einen Sparbrief anzulegen, zum Beispiel 500 Euro. Das Anlegen eines Sparbriefes ist kostenfrei.
Ein wesentlicher Nachteil von Sparbriefen als langfristige Geldanlage ist, dass die Rendite lediglich moderat ist. Mit den meisten Investitionen in Sparbriefe erzielt man weniger Gewinne als mit beispielsweise Aktien. Bei Sparbriefen läuft man Gefahr, dass der festgelegte Zinssatz während der Laufzeit unter die Inflationsrate fällt, wodurch das Vermögen geringer wird. Das Risiko eines zu niedrigen Zinswerts gegenüber der Inflationsrate ist ernstzunehmen, denn der Zinssatz lässt sich bei Sparbriefen nicht mehr ändern, nachdem er einmal festgelegt wurde.
Dass sich der Zinssatz bei Sparbriefen als langfristige Geldanlage nicht mehr verändern lässt, bietet außerdem den Nachteil, dass er sich nicht nach oben korrigieren lässt, wenn die Marktzinsen steigen. Sollten sich während der Laufzeit des Sparbriefes bessere Möglichkeiten mit einem besseren Zins ergeben, lassen sich diese nicht wahrnehmen, weil der vereinbarte Zinssatz vertraglich festgelegt ist.
Anders als beim Sparbuch hat der Sparbrief den Nachteil, dass er sehr illiquide ist. Während der Laufzeit des Sparbriefes ist es nahezu ausgeschlossen, dass man auf das Geld im Sparbrief zugreifen kann.
Ein Festgeldkonto ist eine langfristige Geldanlage, bei der man sein Kapital auf einem speziellen Konto für eine feste Laufzeit anlegt und dafür einen garantierten Zinssatz erhält. Wie der Sparbrief gilt das Festgeldkonto als sehr sichere Investition, weil die Rückzahlung des angelegten Kapitals bis 100.000 Euro garantiert ist.
Wie das Sparbuch ist auch das Festgeldkonto als langfristige Geldanlage keinen Kursschwankungen ausgesetzt. Gewinne sind beim Festgeldkonto ebenso planbar wie beim Sparbrief, weil der Zinssatz fest ist und sich nachträglich nicht verändern lässt. Festgeldkonten sind etwas flexibler als Sparbriefe, weil sich die mögliche Laufzeit zwischen wenigen Monaten (z. B. 3 Monaten) und 10 Jahren bewegt. Durch die flexible Laufzeit eignet sich ein Festgeldkonto als sichere mittel- bis langfristige Geldanlage.
Festgeldkonten als langfristige Geldanlage haben ähnliche Nachteile wie Sparbriefe. Beim Festgeldkonto besteht die Gefahr, dass der Zins während der Laufzeit unter das Niveau der Inflationsrate fällt und das Vermögen dadurch effektiv kleiner wird. Beim Festgeldkonto lässt sich der Zinssatz nicht nachverhandeln, falls sich während der Laufzeit bessere Möglichkeiten ergeben. Festgeldkonten sind genauso illiquide wie Sparbriefe, weil man während der Laufzeit keinen Zugriff auf das angelegte Geld hat.
Die wichtigsten Vorteile, die eine langfristige Geldanlage hat, sind eine höhere Rendite, weniger Risiko und eine einfache Automatisierung. Langfristige Geldanlagen bieten Inflationsschutz, hohe Transparenz und niedrige Kosten.
Mit langfristigen Geldanlagen baut man über viele Jahre hinweg ein Vermögen auf, erreicht Ziele bereits mit kleinen Sparbeträgen, gleicht Kursschwankungen aus und erlangt mehr Planungssicherheit.
Die folgende Liste fasst die wesentlichen Vorteile von langfristigen Geldanlagen zusammen.
Eine langfristige Geldanlage hat Nachteile wie potentiell niedrige Zinsen, einen möglichen Kaufkraftverlust durch Inflation und eine lange Kapitalbindung. Langfristige Geldanlagen bieten wenig Flexibilität und stellen für viele Menschen eine psychologische Belastung dar.
Im Folgenden sind die wichtigsten Nachteile von langfristigen Geldanlagen erklärt.
Wenn Sie eine langfristige Geldanlage realisieren möchten, haben Sie mit INCITA einen zuverlässigen Partner gefunden. Wir sind ein Finanzunternehmen, das sich auf den Immobiliensektor spezialisiert hat. Wir bieten zahlreiche Leistungen in den Bereichen Fondsmanagement, Asset Management und Projektmanagement. Mit unserer Expertise und Erfahrung helfen wir Ihnen dabei, eine lukrative und langfristige Geldanlage im Bereich Immobilien zu realisieren, die Ihnen zu einer attraktiven Rendite bei guter Risikodiversifikation verhilft.