
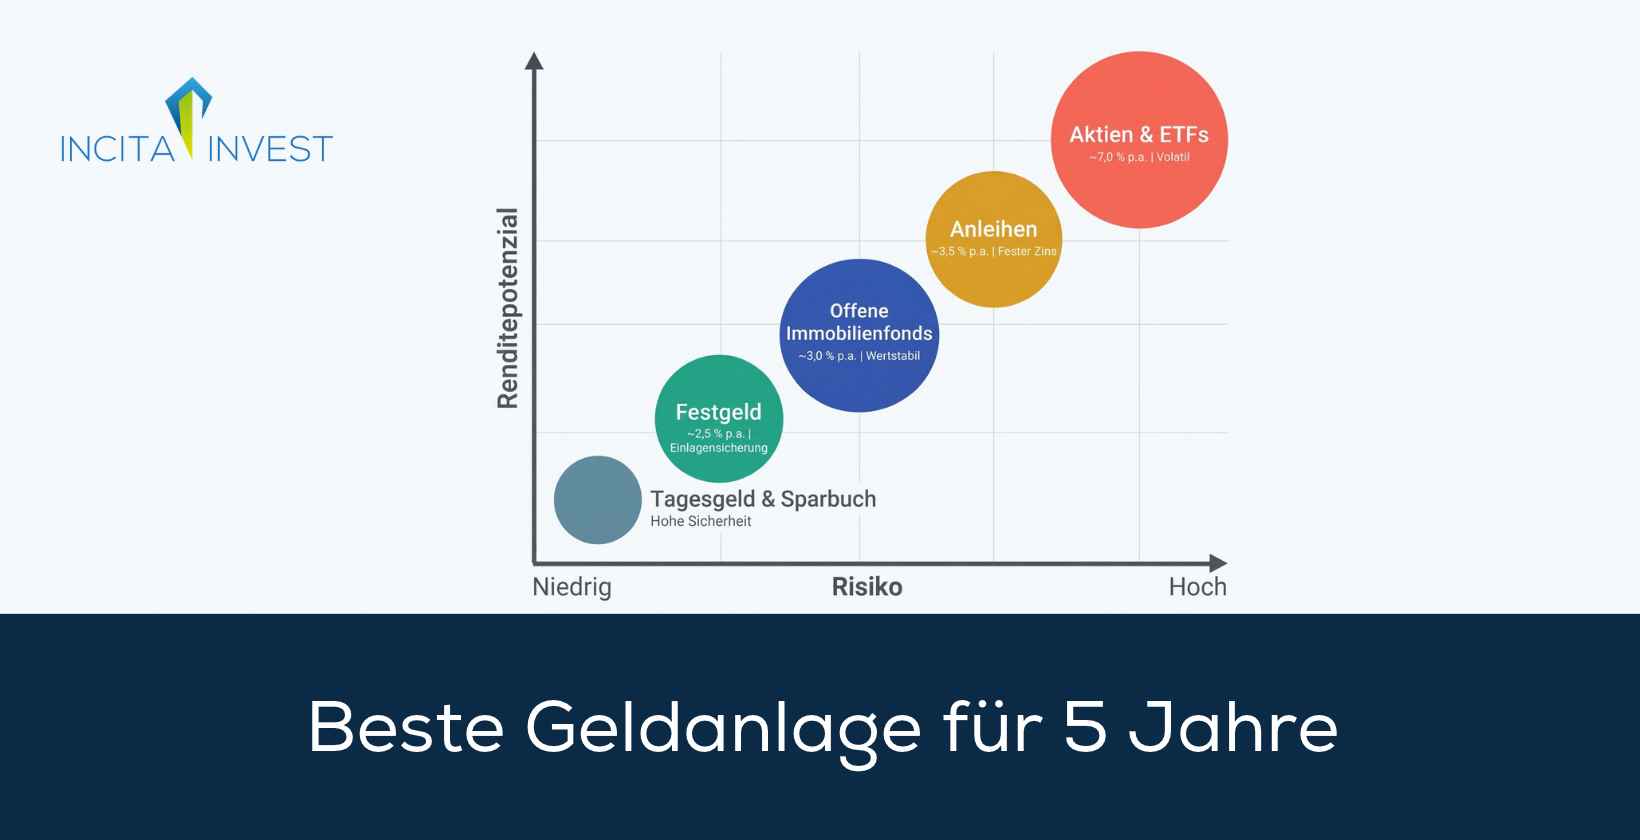

Die beste Geldanlage für 5 Jahre ist Festgeld, da dies eine besonders sichere Investition darstellt. Festgeld eignet sich insbesondere für risikoaverse Anleger, da Beträge von bis zu 100.000 Euro gesetzlich abgesichert sind.
Für risikoaffine Anleger sind Aktien als Geldanlage für 5 Jahre gut geeignet, da diese die Chance auf eine hohe Rendite bieten. Aktien sind sehr volatil und es besteht ein großes Risiko, dass nach 5 Jahren ein Verlust eintritt.
Neben Festgeld und Aktien sind unter anderem Immobilien, Tagesgeld, Sparbücher und Anleihen gute Möglichkeiten für eine Geldanlage für 5 Jahre. Bei einer Geldanlage für 5 Jahre sollte man vor allem auf die Diversifizierung und das Risiko achten.
Zu den besten Geldanlagen der letzten 5 Jahre gehören vor allem ETFs wie der Amundi FTSE MIB Daily (2x) Leveraged , die eine sehr hohe Rendite erzielt haben, aber auch sehr risikoreich sind. Institutionelle Investoren beachten bei einer Geldanlage für 5 Jahre diverse Besonderheiten wie zum Beispiel gesetzliche Auflagen, die sie zu einem verantwortungsvollen Wirtschaften anhalten.
Wir von INCITA sind ein Finanzunternehmen mit Spezialisierung im Immobiliensektor, das institutionellen Investoren und anderen professionellen Anlegern wie Family Offices bei ihren Investments zur Seite steht.
Im Folgenden führen wir aus, welche Möglichkeiten der Geldanlage für 5 Jahre es gibt.
Als Möglichkeiten der Geldanlage für 5 Jahre gibt es vor allem Immobilien, Aktien und Festgeld. Tagesgeld, Sparbuch und Anleihen eignen sich als Geldanlage für 5 Jahre.
Welche Möglichkeiten zur Geldanlage für 5 Jahre es gibt, zeigen wir in der folgenden Liste.
Egal für welche Möglichkeit zur Geldanlage für 5 Jahre man sich entscheidet, es gibt bestimmte Faktoren, auf die man dabei achten sollte, damit die Investition zum Erfolg wird. Worauf man bei der Geldanlage für 5 Jahre achten sollte, erläutern wir im nächsten Abschnitt.
Bei der Geldanlage für 5 Jahre sollte man vor allem auf Diversifizierung, Risiko und Schuldentilgung achten. Wichtige Faktoren bei der Geldanlage für 5 Jahre sind Skepsis gegenüber Verkäufern sowie die Kosten und die Steuern.
Nachfolgend listen wir auf, worauf man bei der Geldanlage für 5 Jahre achten sollte.
Man sollte bei einer Geldanlage für 5 Jahre auf eine ausreichende Risikodiversifikation achten. Risikodiversifikation ist bei einer Geldanlage für 5 Jahre sehr wichtig, um Klumpenrisiken zu vermeiden. Für viele Anleger ist es zum Beispiel eine sinnvolle Option, nicht ausschließlich in Aktien zu investieren, sondern einen Teil des Geldes in andere Anlageklassen zu stecken, beispielsweise in Anleihen, Immobilien und Festgeld.
Im Beispiel dienen Aktien, Anleihen und Immobilien als Anlagen mit höherem Renditepotential, die gleichzeitig ein höheres Risiko bergen, während Festgeld als sichere Anlage fungiert.
Anleger sollten bei einer Geldanlage für 5 Jahre innerhalb der einzelnen Assetklassen auf eine ausreichende Diversifikation achten. Aktien und Anleihen zum Beispiel sollte man nicht nur von einem einzigen Unternehmen kaufen. Besser ist es, eine größere Auswahl von Unternehmen zu treffen und von diesen Aktien oder Anleihen zu kaufen, um die Diversifikation zu verbessern. Gegebenenfalls bietet es sich an, nicht in einzelne Aktien zu investieren, sondern einen Aktienfonds oder -ETF zu wählen. Aktienfonds und Aktien-ETFs haben von vornherein eine adäquate Risikodiversifikation.
Bei Immobilien investiert man am besten in offene Immobilienfonds, wenn man bei einer Geldanlage für 5 Jahre eine gute Diversifikation erreichen möchte. Immobilienfonds investieren in eine Vielzahl an Immobilien auf einmal und sind eine Anlage, der eine hohe Sicherheit nachgesagt wird.
Bei einer Geldanlage für 5 Jahre sollte man unbedingt auf das Risiko achten. Manche Anlagen wie Aktien und Anleihen tragen ein höheres Risiko als beispielsweise Festgeld. Festgeld ist eine Anlageklasse mit einer sehr hohen Sicherheit, da eine gesetzliche Einlagensicherung von bis zu 100.000 Euro gilt.
Wer sich bei einer Geldanlage für 5 Jahre für Immobilien entscheidet, steht vor der Wahl der Art des Immobilieninvestments und dem damit einhergehenden Risiko. Die meisten offenen Immobilienfonds zum Beispiel sind eine sichere Anlage mit wenig Risiko, während die meisten geschlossenen Immobilienfonds ein sehr hohes Risiko tragen.
Man sollte bedenken, dass eine Geldanlage für 5 Jahre ein umso höheres Renditepotential hat, je höher das Risiko ist. Für risikoaffine Anleger, die auf eine hohe Rendite aus sind, eignen sich risikoreiche Anlagen wie Aktien oder geschlossene Immobilienfonds. Anleger, die mit geringeren Erträgen zufrieden sind und lieber weniger Risiko eingehen, eignen sich vor allem Festgeld und offene Immobilienfonds als fünfjährige Geldanlage.
Bei der Geldanlage für 5 Jahre sollte man beachten, dass Schuldentilgung mehr bringt als eine solche Anlage. Die Zinsen, die man für einen Kredit zahlen muss, fallen meist höher aus als die Rendite, die man mit einer Geldanlage erzielt, sodass die Abbezahlung eines Kredits finanziell deutlich effektiver ist.
Es gibt zwar Ausnahmen, in denen manche Anlagen Einnahmen generieren, die höher sind als die Zinszahlungen für einen aufgenommenen Kredit, doch solche Einnahmen sind keinesfalls gewiss. In den meisten Fällen ist man besser damit beraten, zuerst Schulden zu tilgen und anschließend bei Bedarf eine Geldanlage für 5 Jahre zu tätigen.
Eine gesunde Portion Skepsis gegenüber Verkäufern ist angebracht, wenn man eine Geldanlage für 5 Jahre tätigt, denn Verkäufer, zum Beispiel in einer Bank, verdienen am verkauften Produkt mit. Eine unabhängige Beratung ist bei Verkäufern von Anlageprodukten nicht möglich. Gegebenenfalls bietet es sich an, nach unabhängigen Beratungsangeboten im Internet zu suchen oder Testberichte zu lesen, zum Beispiel von der Stiftung Warentest. Besonders wertvoll ist es, sich gut mit den Vorteilen und Risiken sowie der Funktionsweise der unterschiedlichen Anlagemöglichkeiten auszukennen, um die Empfehlungen des Verkäufers realistisch einschätzen zu können.
Man sollte bei einer Geldanlage für 5 Jahre auf die Kosten achten. Die Kosten gestalten sich je nach Art der fünfjährigen Geldanlage sehr unterschiedlich. Anlagen wie Festgeld und Tagesgeld zum Beispiel sind kostenlos. Für viele Anleger, die in Aktien investieren, entstehen zum Beispiel Depotgebühren. Bei Investitionen in Investmentfonds, zum Beispiel Aktienfonds oder Immobilienfonds, fallen Verwaltungskosten an, da Fonds von Fondsmanagern verwaltet werden. ETFs haben deutlich geringere Kosten als Investmentfonds, da sie keinen Manager haben und lediglich passiv einen Index nachbilden.
Bei einer Geldanlage für 5 Jahre sollte man auf die Steuern achten, da Erträge aus Kapitalanlagen in Deutschland versteuert werden müssen. Für Erträge aus Kapitalanlagen gilt in Deutschland die Abgeltungssteuer in Höhe von 25 % zzgl. ggf. Solidaritätszuschlag in Höhe von 5,5 % sowie Kirchensteuer in Höhe von 8 bis 9 %.
Die Gewinne aus einer Geldanlage für 5 Jahre werden in Deutschland nur versteuert, wenn sie 1.000 Euro im Jahr überschreiten (2.000 Euro für Ehepaare). Es wird der gesamte Ertrag versteuert, wenn er 1.000 Euro überschreitet, nicht nur der Betrag, der die 1.000 Euro übersteigt.
Als Nächstes geben wir einige Beispiele für eine Geldanlage für 5 Jahre.
Ein Beispiel für eine Geldanlage ist ein Festgeldkonto, in das man 50.000 Euro einzahlt und dafür jedes Jahr 2,5 % Zinsen erhält. Pro Jahr entspricht das einem Gewinn von 1.250 Euro. Insgesamt erhält man nach 5 Jahren eine Rendite von 6.250 Euro. Die 50.000 Euro sind durch die gesetzliche Einlagensicherung abgesichert. Der Gewinn ist zu versteuern, da er 1.000 Euro pro Jahr übersteigt (es sei denn, man hat die 50.000 Euro als Ehepaar angelegt).
Ein weiteres Beispiel für eine Geldanlage für 5 Jahre ist eine Investition in einen offenen Immobilienfonds, bei der man 5.000 Euro einzahlt. Bei offenen Immobilienfonds wird der Gewinn nicht aus Zinsen, sondern aus der Wertentwicklung generiert. Wenn sich der Wert der im offenen Immobilienfonds im Schnitt um 3 % pro Jahr erhöht, ergibt dies eine jährliche Rendite von 150 Euro bzw. eine Gesamtrendite nach 5 Jahren von 750 Euro.
Ein Beispiel mit Anleihen als Geldanlage für 5 Jahre ist der Kauf von Unternehmensanleihen im Wert von 10.000 Euro. Für die Unternehmensanleihen erhält man einen Zinswert von 3,5 %, wodurch jedes Jahr eine Rendite von 350 Euro erzielt wird. Nach 5 Jahren hat man einen Gesamtgewinn von 1.750 Euro erwirtschaftet.
Ein besonders interessantes Beispiel für eine Geldanlage für 5 Jahre ist eine Investition in Aktien mit 15.000 Euro. Bei einer angenommenen Rendite von 7 % pro Jahr ergibt sich nach 5 Jahren ein Gesamtgewinn von etwa 3.500 Euro. Aktien haben ein höheres Renditepotential als etwa Anleihen oder offene Immobilienfonds, unterliegen dafür aber auch deutlich stärkeren Schwankungen. Bei Aktien besteht ein großes Risiko, dass diese Schwankungen nach 5 Jahren zu einem Verlust statt zu einem Gewinn führen. Bei den meisten Aktien sind längere Zeiträume besser für ein Investment geeignet.
Von einigen Beispielen für Geldanlagen für 5 Jahre gehen wir nun über zur besten Geldanlage der letzten 5 Jahre.
Die beste Geldanlage der letzten 5 Jahre ist der ETF Amundi FTSE MIB Daily (2x) Leveraged, der die höchste Rendite erzielt hat. Der Amundi FTSE MIB Daily (2x) Leveraged enthält 40 der größten italienischen Unternehmen (z. B. Ferrari).
Der Erfolg des Amundi FTSE MIB Daily (2x) Leveraged gibt keinen Aufschluss über die zukünftige Entwicklung des ETFs. Tatsächlich ist der Amundi FTSE MIB Daily (2x) Leveraged eine äußerst riskante Anlage, da es sich um ein gehebeltes Finanzprodukt handelt. Gehebelte Finanzprodukte tragen ein größeres Risiko als nicht-gehebelte Produkte, da die Verluste umso höher ausfallen können.
Generell sollte man sich nicht zu sehr auf die historische Entwicklung einer Anlage verlassen. Historische Daten können wichtige Erkenntnisse liefern, stellen aber nie eine Garantie für die weitere Entwicklung dar.
Als Nächstes besprechen wir einige Besonderheiten, die für institutionelle Investoren gelten, wenn sie Geld für 5 Jahre anlegen.
Wenn sie Geld 5 Jahre anlegen, sind für institutionelle Investoren einige Besonderheiten zu beachten. Eine der wichtigsten Besonderheiten für institutionelle Investoren ist bei einer Geldanlage für 5 Jahre ist, dass sie mit deutlich größeren Geldsummen agieren als die allermeisten Privatanleger. Viele institutionelle Anleger investieren bei einem Anlagehorizont von 5 Jahren mehrstellige Millionenbeträge, während sich die meisten Privatanleger lediglich im vier- oder fünfstelligen Bereich bewegen.
Für institutionelle Investoren ist bei einer Geldanlage für 5 Jahre ein gut durchdachtes Risikomanagement besonders wichtig, da Institutionen Zahlungsverpflichtungen gegenüber ihren Kunden haben und es sich nicht erlauben können, diese Verpflichtungen zu verfehlen, indem sie unkalkulierbare Risiken eingehen. Institutionelle Anleger zielen darauf ab, die eingezahlten Gelder ihrer Kunden so zu investieren, dass ein Gewinn generiert wird, der die Erfüllung der Zahlungsverpflichtungen und den Geschäftsbetrieb sicherstellt sowie einen Profit ermöglicht.
Tatsächlich sind institutionelle Investoren wie zum Beispiel Versicherungen an diverse gesetzliche Vorschriften gebunden, die sie zum verantwortungsvollen Wirtschaften ermahnen. Hintergrund der gesetzlichen Vorgaben ist es, Zahlungsausfälle durch die Institutionen zu verhindern.
Bei der Geldanlage mit INCITA profitieren institutionelle Investoren und andere professionelle Anleger wie zum Beispiel Family Offices von der Zusammenarbeit mit einem kleinen, eingespielten Team, das kurze Entscheidungswege hat. Wir von INCITA sind Finanzexperten, die sich auf den Immobiliensektor spezialisiert haben und zum Beispiel Investments in Immobilienfonds anbieten. Wir optimieren die Anlageportfolios unserer Kunden mit dem Ziel, die Risikostreuung und die Rendite zu optimieren. Unsere Investmententscheidungen basieren wir auf fundierten Marktanalysen.
Gegründet wurde INCITA 2016 von dem Finanzexperten Dipl.-Wirt.-Ing. Markus Walter, der heute als unser geschäftsführender Gesellschafter fungiert. Markus Walter hat mehr als 20 Jahre professionelle Erfahrung im Finanzwesen und speziell im Immobiliensektor vorzuweisen. Unter der Führung von Markus Walter stehen wir institutionellen Anlegern und anderen professionellen und semi-professionellen Investoren jederzeit zur Verfügung, um ihre Investments zu optimieren und bei finanzstrategischen Fragen beratend zur Seite zu stehen.
Die wichtigsten Alternativen zur Geldanlage für 5 Jahre sind Geldanlagen für 1 Jahr, 3 Jahre und 10 Jahre. Festgeld ist für alle Anlagehorizonte eine gute Geldanlage, da es sehr sicher ist und feste Zinsen generiert.
Für eine Geldanlage von einem Jahr eignen sich insbesondere Geldmarktfonds, da diese sehr liquide sind. Für eine Geldanlage von 3 Jahren sind beispielsweise offene Immobilienfonds geeignet, da sich Fondsanteile bereits nach 2 Jahren zurückgeben lassen. Für eine Geldanlage von 10 Jahren sind insbesondere Aktien nützlich, da sich die starken Schwankungen vieler Aktien über einen solch langen Zeitraum ausgleichen, sodass ein Gewinn entsteht.