
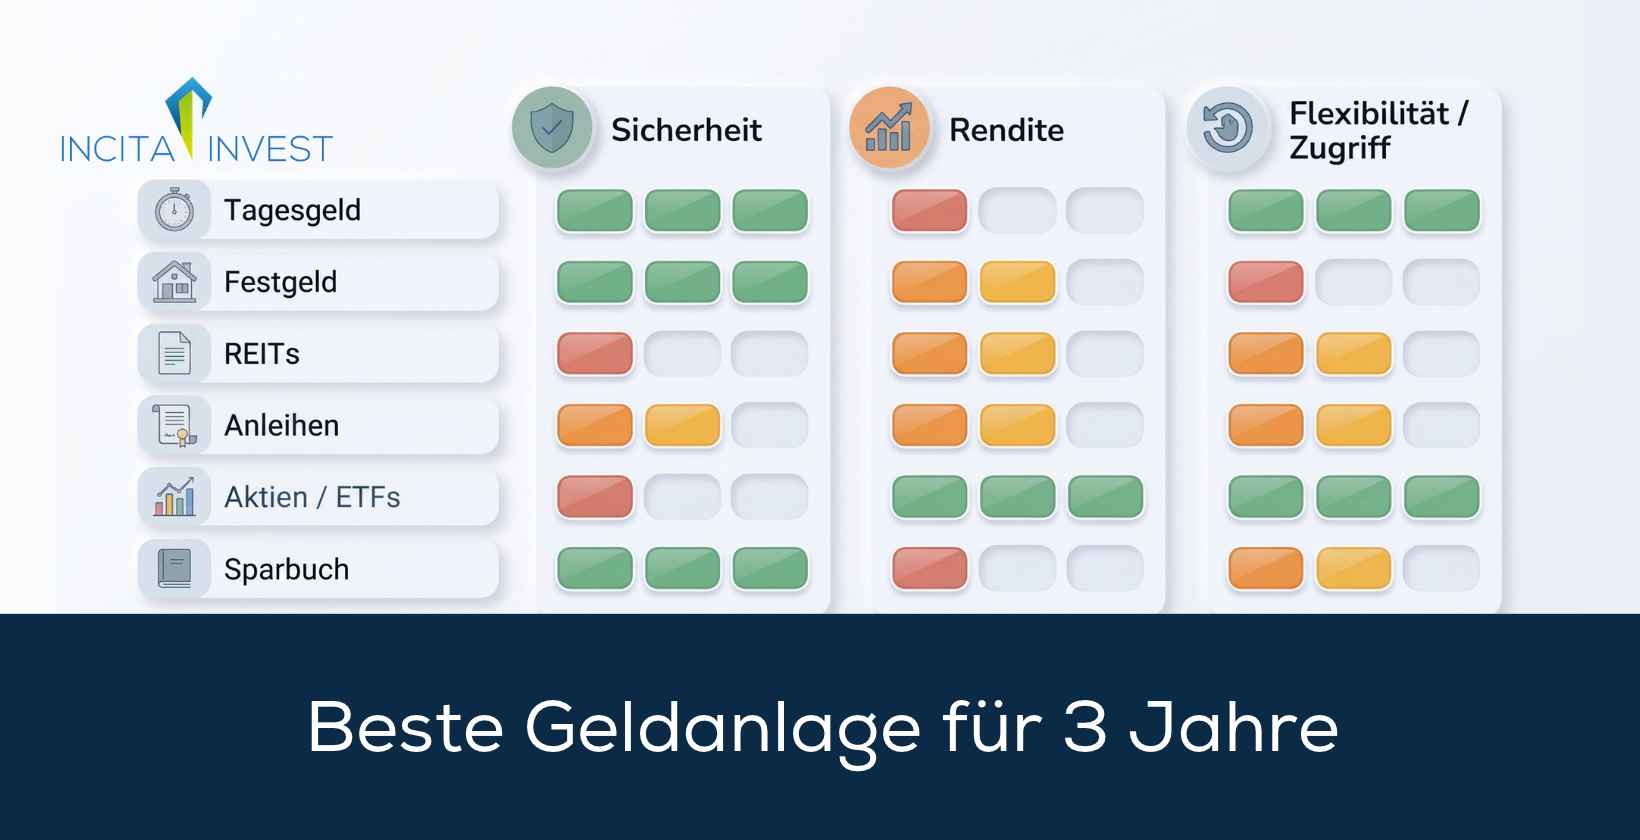

Die beste Geldanlage für 3 Jahre ist Festgeld, da es sich um eine sichere Anlageform handelt. Bei Festgeld als Geldanlage für 3 Jahre sind Zinsen von bis zu ungefähr 3,70 % möglich. Nicht zu vernachlässigen ist das Sparbuch, das als Geldanlage für 3 Jahre zwar weniger Zinsen generiert als Festgeld, dafür aber liquider ist.
Sowohl Festgeld als auch Sparbuch eignen sich für auf Sicherheit bedachte Anleger, die auf einen geringen bis moderaten und dafür garantierten Gewinn aus sind.
Neben Festgeld und Sparbuch gibt es weitere Geldanlagen für 3 Jahre wie Aktien und REITs, die jedoch mit einem erheblichen Risiko einhergehen. Bei einer Geldanlage für 3 Jahre sollte man vor allem auf die richtige Diversifizierung, das Risiko und den Zinssatz achten.
Zu den besten Geldanlagen der letzten 3 Jahre gehören ETFs wie der iShares EURO STOXX Banks 30-15 UCITS ETF, der eine hohe Rendite erwirtschaftet hat.
Institutionelle Investoren achten auf einige Besonderheiten, wenn sie Geld für 3 Jahre anlegen. Wir von INCITA sind ein professioneller Finanzdienstleister, der sich auf den Immobiliensektor spezialisiert hat, und helfen institutionellen Anlegern und anderen professionellen und semi-professionellen Investoren dabei, die richtigen Investitionsentscheidungen zu treffen.
Nachfolgend zeigen wir im Detail, welche Möglichkeiten der Geldanlage es für 3 Jahre gibt.
Als Möglichkeiten der Geldanlage für 3 Jahre gibt es vor allem Aktien, REITs und Festgeld. Als Geldanlage für 3 Jahre nicht zu vernachlässigen sind Sparbuch, Tagesgeld und Anleihen.
In der folgenden Liste sind die besten Geldanlagen für 3 Jahre im Detail erklärt.
Egal für welche Geldanlage für 3 Jahre man sich entscheidet, man sollte dabei auf bestimmte Faktoren achten, um den Gewinn und das Risiko zu optimieren. Worauf man bei einer Geldanlage für 3 Jahre achten sollte, zeigen wir im nächsten Abschnitt.
Bei der Geldanlage für 3 Jahre sollte man vor allem auf Diversifizierung, Risiko und Zinssatz achten. Wichtige Faktoren, auf die man bei der Geldanlage für 3 Jahre achten sollte, sind Liquidität, Kosten und Steuern.
Im Folgenden stellen wir 6 Faktoren vor, auf die man bei der Geldanlage für 3 Jahre besonders achten sollte.
Man sollte bei der Geldanlage für 3 Jahre auf eine ausreichende Diversifizierung achten, damit das Risiko angemessen gestreut wird. Vor allem bei Anlagen wie Aktien und Anleihen ist eine gute Diversifizierung unverzichtbar. Man sollte Aktien oder Anleihen nicht nur von einem einzigen Unternehmen kaufen, sondern von mehreren, um ein Klumpenrisiko zu vermeiden.
Eine noch effektivere Diversifizierung erreicht man, indem man sich nicht nur auf eine einzelne Geldanlage für 3 Jahre verlässt, sondern sein Geld auf mehrere Anlageklassen verteilt. Man sollte nicht ausschließlich in Aktien investieren, sondern zusätzlich auch noch andere Anlagen wie Anleihen oder Tagesgeld investieren. Vor allem Tagesgeld ist eine sinnvolle Absicherung, da es kaum bis gar kein Risiko trägt und sehr liquide ist.
Bei einer Geldanlage für 3 Jahre sollte man unbedingt auf das Risiko achten. Manche Anlagen wie Festgeld, Sparbuch und Tagesgeld sind sehr sicher, da bei ihnen eine gesetzliche EInlagensicherung für Beträge von bis zu 100.000 Euro gilt. Aktien hingegen haben gerade bei einem Anlagehorizont von nur 3 Jahren ein sehr hohes Risiko, da sie starken Kursschwankungen unterworfen sind.
Grundsätzlich fällt die mögliche Rendite umso höher aus, je größer das Risiko ist. Für Anleger, die speziell auf möglichst hohe Gewinne aus sind, eignen gegebenenfalls risikoreiche Anlagen wie Aktien mit einem Anlagehorizont von 3 Jahren, doch diese Anleger sollten sich immer im Klaren darüber sein, dass sehr hohe Verluste nicht nur möglich, sondern wahrscheinlich sind.
Für risikoaverse Anleger, die eine geringe bis moderate Rendite erzielen wollen und einen Anlagehorizont von 3 Jahren anstreben, sind sichere Anlagen wie Festgeld oder Tagesgeld deutlich besser geeignet als Aktien.
Man sollte bei einer Geldanlage für 3 Jahre auf den Zinssatz achten, da dieser maßgeblich über den Gewinn entscheidet. Grundsätzlich fällt der Zinssatz umso höher aus, je länger die Laufzeit ist, sodass sich Anlagen wie Tagesgeld und Festgeld bei einem Anlagehorizont von 3 Jahren weniger rentieren als bei längeren Zeiträumen.
Es ist bei einer Geldanlage für 3 Jahre besonders wichtig, darauf zu achten, dass der Zinssatz höher ist als die Inflation. Bei einem Zinssatz, der niedriger ist als die Inflation, macht man trotz eines scheinbaren Gewinns in Wirklichkeit einen Verlust, weil der Wert des Geldes in der selben Zeit zu stark abgenommen hat. Gerade bei Sparbüchern sind die Zinsen in vielen Fällen so gering, dass sich eine Anlage im Angesicht der Inflation nicht lohnt.
Es ist wichtig, bei einer Geldanlage für 3 Jahre auf die Liquidität der Anlage zu achten. Die Liquidität entscheidet darüber, wie leicht oder schwer sich während der Laufzeit auf das Geld zugreifen lässt.
Aktien zum Beispiel haben eine gute Liquidität, weil sie sich jederzeit verkaufen lassen. Das Problem bei Aktien als Geldanlage für 3 Jahre ist, dass beim Verkauf ein hohes Risiko für einen Verlust besteht.
Eine besonders gute Liquidität hat Tagesgeld, da man als Anleger in der Lage ist, frei über das angelegte Geld zu verfügen und jederzeit darauf zuzugreifen. Sparbücher haben eine ähnlich gute Liquidität wie Tagesgeld, mit der Einschränkung, dass sich lediglich maximal 2.000 Euro pro Monat abheben lassen.
Festgeld hat eine besonders schlechte Liquidität, da sich auf das angelegte Geld überhaupt nicht zugreifen lässt. Wer vor Ende der Laufzeit auf das auf einem Festgeldkonto angelegte Geld zugreifen will, muss den Vertrag und damit das gesamte Konto vorzeitig auflösen.
Man sollte bei einer Geldanlage für 3 Jahre auf die Kosten achten, da diese den Gewinn beeinträchtigen. Bei Aktien und Anleihen entstehen für den Anleger zum Beispiel Depotkosten. Festgeld, Tagesgeld und Sparbuch haben den Vorteil, dass sie grundsätzlich kostenlos sind.
Auf Steuern sollte man bei einer Geldanlage für 3 Jahre achten, da Gewinne aus Kapitalanlagen, die bei mehr als 1.000 Euro pro Jahr liegen, in Deutschland versteuert werden. Für Ehepaare gilt eine Grenze von 2.000 Euro, ab der Gewinne aus Kapitalanlagen versteuert werden. Für Gewinne, die hoch genug sind, fällt in Deutschland die Abgeltungssteuer in Höhe von 25 % zzgl. ggf. Soli in Höhe von 5,5 % und Kirchensteuer von 8 bis 9 % an.
Im folgenden Abschnitt geben wir einige Beispiele für Geldanlagen für 3 Jahre.
In diesem Abschnitt zeigen wir einige Beispiele für eine Geldanlage für 3 Jahre. Es handelt sich nicht um Prognosen oder Empfehlungen und es ist zu beachten, dass Aktien, REITs und Anleihen ein Verlustrisiko bergen. Speziell bei Aktien und REITs ist das Risiko bei einem Anlagehorizont von lediglich 3 Jahren besonders hoch, sodass Verluste realistisch sind.
Unsere Beispiele für Geldanlagen für 3 Jahre präsentieren wir in der folgenden Liste.
Im nächsten Abschnitt erklären wir, was die beste Geldanlage der letzten 3 Jahre ist.
Die beste Geldanlage der letzten 3 Jahre sind vor allem ETFs wie der iShares EURO STOXX Banks 30-15 UCITS ETF, der Amundi IBEX 35 Doble Apalancado Diario (2x) ETF und der Amundi FTSE MIB Daily (2x) Leveraged.
Der Erfolg der besten Geldanlagen der letzten 3 Jahre gibt keinen eindeutigen Aufschluss über den Erfolg dieser Anlagen in den nächsten 3 Jahren. Die meisten Geldanlagen sind mit Risiken verbunden und der Erfolg ist keinesfalls gewiss.
ETFs wie der Amundi IBEX 35 Doble Apalancado Diario (2x) ETF und der Amundi FTSE MIB Daily (2x) Leveraged waren zwar in den letzten 3 Jahren sehr erfolgreich, tragen aber gleichzeitig ein besonders hohes Risiko, da es sich um gehebelte Produkte handelt. Durch den Hebel sind zwar sehr hohe Gewinne möglich, doch genauso hohe Verluste sind ebenso möglich. Für die meisten Privatanleger eignen sich gehebelte Finanzprodukte nicht für eine verantwortungsvolle und langfristige Kapitalanlage.
Besonders risikoreiche Anlageprodukte eignen sich vor allem für institutionelle Investoren kaum, wenn diese Geld für 3 Jahre anlegen, da Institutionen ihre Zahlungsverpflichtungen erfüllen müssen. Welche Besonderheiten es für institutionelle Anleger bei einer Geldanlage für 3 Jahre gibt, schildern wir im folgenden Abschnitt.
Wenn institutionelle Investoren Geld für 3 Jahre anlegen, gelten für sie im Vergleich zu Privatanlegern einige Besonderheiten. Institutionelle Investoren müssen diverse Regularien befolgen, um ein verantwortungsvolles Wirtschaften zu gewähren. Für institutionelle Anleger ist verantwortungsvolles Wirtschaften von großer Bedeutung, da sie stets in der Lage sein müssen, ihre Zahlungsverpflichtungen zu erfüllen.
Aufgrund ihrer Zahlungsverpflichtungen ist ein robustes Risikomanagement für institutionelle Investoren bei einer Geldanlage für 3 Jahre unabdingbar. Institutionelle Anleger achten besonders auf eine sehr gute Risikodiversifikation, wenn sie Geld für 3 Jahre anlegen. Institutionen verteilen ihre Investitionen auf viele verschiedene Assets und Assetklassen, um das Risiko so weit wie möglich zu streuen.
Ein robustes Risikomanagement ist für institutionelle Investoren umso wichtiger, wenn sie Geld für 3 Jahre anlegen, da sie mit deutlich höheren Beträgen agieren als die allermeisten Privatleute. Institutionen handeln mit teils mehrstelligen Millionenbeträgen, während die meisten privaten Anleger deutlich geringere Beträge einsetzen.
Viele institutionelle Investoren nehmen die Dienste von externen Finanzexperten in Anspruch, um für optimale Geldanlagen zu sorgen. Finanzexperten wie INCITA stehen institutionellen Anlegern stets zur Verfügung.
Eine Geldanlage mit INCITA hilft institutionellen Investoren und anderen professionellen Anlegern wie zum Beispiel Family Offices dabei, ihre Rendite und ihre Risikodiversifikation zu optimieren. Mit unserer Hilfe sind institutionelle Anleger in der Lage, ihre Zahlungsverpflichtungen zu erfüllen.
Wir sind ein seriöses Finanzunternehmen mit Spezialisierung im Immobiliensektor, das 2016 von Dipl.-Wirt.-Ing. Markus Walter gegründet wurde. Markus Walter verzeichnet mehr als 20 Jahre professionelle Erfahrung im Immobiliensektor. Bei unserer Arbeit verlassen wir uns ausschließlich auf fundierte Marktanalysen, nicht auf schnelllebige Trends. Mit unserem kleinen und reaktionsschnellen Team sind wir der ideale Partner für institutionelle Investoren, wenn diese eine Geldanlage für 3 Jahre oder einen anderen Zeitraum tätigen wollen.
Die wichtigsten Alternativen zur Geldanlage für 3 Jahre sind Geldanlagen für 1 Jahr, 5 Jahre und 10 Jahre. 1 Jahr ist ein sehr kurzer Zeitraum für eine Geldanlage, während es sich bei 5 Jahren und 10 Jahren um mittel- bis langfristige Zeiträume für Geldanlagen handelt.
Für eine Geldanlage für 1 Jahr eignen sich vor allem Festgeld, Tagesgeld und Geldmarktfonds, da alle drei Anlagen relativ sicher sind. Festgeld und Tagesgeld eignen sich aufgrund ihres kaum vorhandenen Risikos auch für längere Zeiträume. Gerade bei einem Anlagehorizont von 10 Jahren lässt sich mit Festgeld ein signifikanter Gewinn erzielen.
Immobilien eignen sich als Geldanlage ab einem Anlagehorizont von ungefähr 5 Jahren, da sich in diesem Zeitraum bereits gute Mieteinnahmen und Wertsteigerungen realisieren lassen. Aktien eignen sich als Geldanlage für besonders lange Zeiträume, also zum Beispiel ab 10 Jahren, da sich die Kursschwankungen vieler Aktien nach so langen Zeiträumen ausgleichen. Zwar sind Aktien grundsätzlich auch für kürzere Zeiträume als 10 Jahre geeignet, doch dabei besteht ein großes Risiko, da aufgrund der Volatilität große Verluste möglich sind. Die besten Geldanlagen für 3 Jahre bleiben Festgeld, Sparbuch und Tagesgeld.