
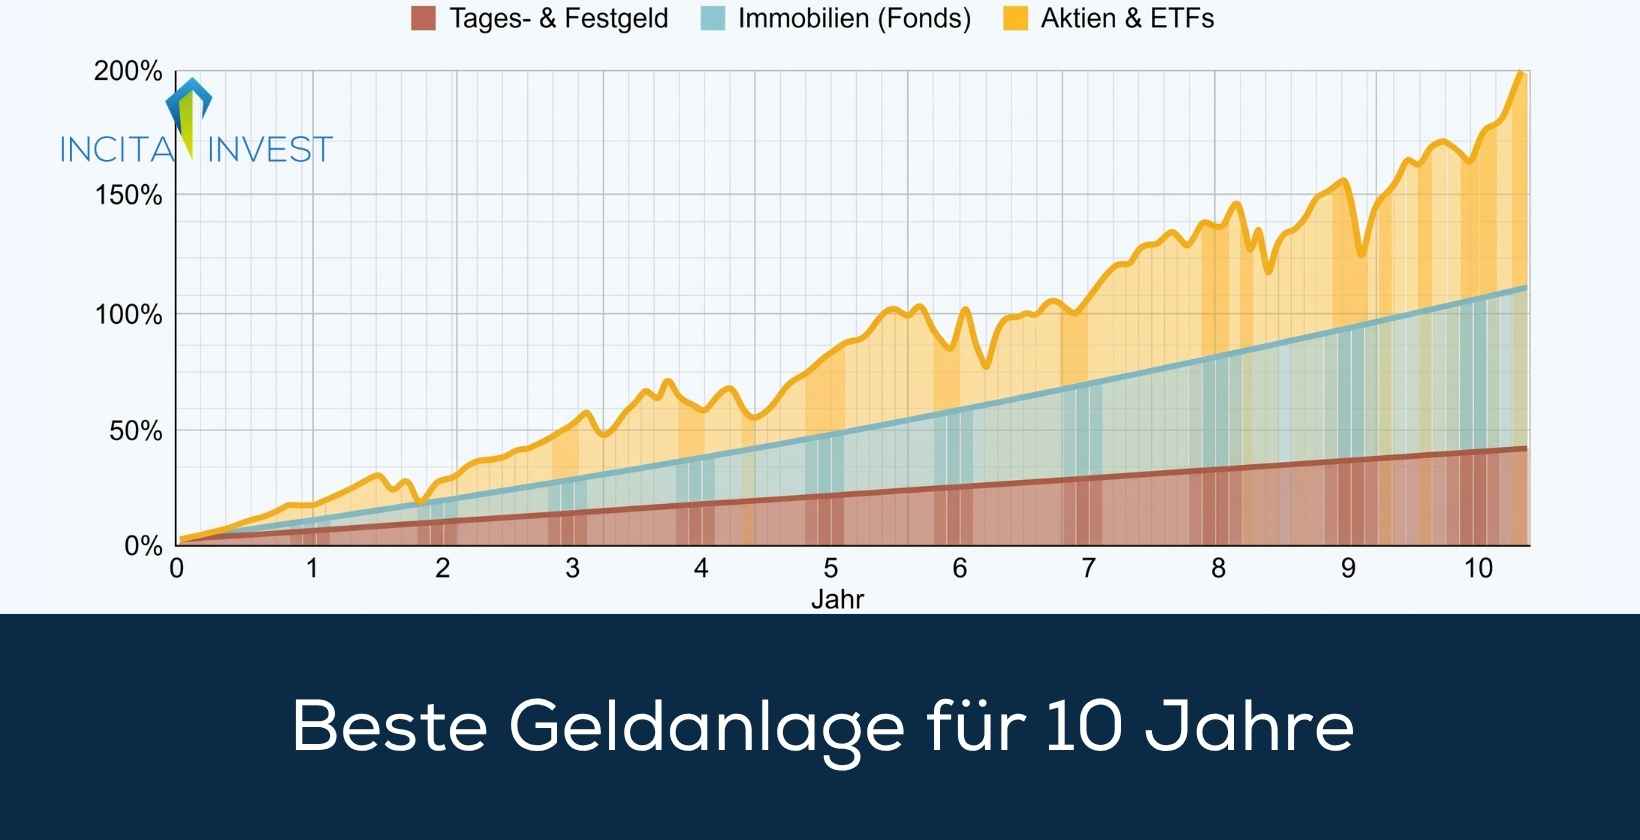

Die beste Geldanlage für 10 Jahre hängt von unterschiedlichen Faktoren wie den Anlagezielen, dem tolerierten Risiko und dem Alter ab. In jungem Alter und mit dem Ziel, zur Altersvorsorge beizutragen, eignen sich als Geldanlage für 10 Jahre zum Beispiel Immobilien und Festgeld, da das Geld bei diesen Anlageformen lange gebunden ist und eine gute Rendite generieren.
In fortgeschrittenem Alter, wenn viele Menschen nicht mehr für längere Zeiträume komplett auf einen signifikanten Teil ihres Geldes verzichten möchten, eignen sich vor allem Sparbücher und Tagesgeldkonten.
Für Anleger, die Risiko nicht scheuen, zählen unter anderem Aktien zu den besten Geldanlagen für 10 Jahre, da Aktien relativ volatil sind und deswegen potentiell hohe Gewinne generieren.
Grundsätzlich sollte man bei einer Geldanlage für 10 Jahre vor allem auf eine gute Diversifizierung, das Risiko und die Rendite achten. In den letzten 10 Jahren haben sich diverse breit gestreute Aktienfonds als die besten Geldanlagen erwiesen. Für institutionelle Investoren gelten bei einer Kapitalanlage für ein Jahrzehnt diverse Besonderheiten, wie zum Beispiel die Tatsache, dass sie Geldanlagen nicht nur zur Vermögensvermehrung, sondern ganz gezielt zur Erfüllung ihrer Zahlungsverpflichtungen einsetzen.
Wir von INCITA sind ein Finanzdienstleister mit Fokus auf den Immobiliensektor und bieten profitable Geldanlagen für professionelle Investoren wie Versicherungen, Pensionskassen und Family Offices an.
Im Folgenden erklären wir, welche Möglichkeiten der Geldanlage für 10 Jahre es gibt.
Die bekanntesten Möglichkeiten der Geldanlage für 10 Jahre, die es gibt, sind Immobilien, Aktien und Festgeld. Als Geldanlage für 10 Jahre eignen sich nicht zuletzt Sparbuch, Tagesgeld, Anleihen, Gold und Silber.
In der folgenden Liste erklären wir die beliebtesten Geldanlagen für 10 Jahre.
Im nächsten Abschnitt besprechen wir, worauf man bei der Geldanlage für 10 Jahre achten sollte.
Bei der Geldanlage für 10 Jahre sollte man vor allem auf Diversifizierung, Risiko und Rendite achten. Liquidität, Kosten und Steuern sind wichtige Faktoren, wenn man sich für eine Geldanlage für 10 Jahre entscheidet. Nicht zuletzt sollte man bei einer Kapitalanlage für ein Jahrzehnt auf die Reserven achten und mögliche Schulden bedenken.
Im Folgenden zeigen wir 8 Faktoren im Detail, auf die man bei der Geldanlage für 10 Jahre achten sollte.
Bei der Geldanlage für 10 Jahre sollte man vor allem auf ein ausreichendes Maß an Diversifikation achten. Risikostreuung ist bei einer Geldanlage für 10 Jahre sehr wichtig, um Klumpenrisiken und zu große Verluste auf einen Schlag zu vermeiden.
Für eine gute Diversifizierung bei einer Geldanlage für 10 Jahre bietet es sich zum Beispiel an, nicht nur in Aktien zu investieren, sondern zusätzlich Immobilien, Anleihen und Gold heranzuziehen. Besonders geeignet für eine Geldanlage für 10 Jahre sind Finanzprodukte, denen eine gute Risikodiversifikation bereits inhärent ist, zum Beispiel offene Immobilienfonds, Immobilien-ETFs, Aktienfonds und Aktien-ETFs.
Das Risiko ist ein wichtiger Faktor, auf den man bei einer Geldanlage für 10 Jahre achten sollte, denn je nach Wahl der Anlage ergeben sich unterschiedliche Risikoszenarien. Konservative Geldanlagen für 10 Jahre wie zum Beispiel Festgeldkonten, Tagesgeldkonten und Sparbücher haben ein sehr geringes Risiko, während beispielsweise Aktien mit einem höheren Risiko verbunden sind.
Bei Immobilen zum Beispiel hängt das Risiko stark von der Art des Immobilieninvestments ab. Offene Immobilienfonds beispielsweise haben ein relativ geringes Risiko, weil sie über eine gute Diversifikation verfügen und bereits kleine Summen für ein Investment ausreichen (z. B. 10 Euro). Anders als offene Immobilienfonds haben geschlossene Immobilienfonds ein sehr großes Risiko, weil man mit ihnen nur in eine oder einige wenige Immobilien investiert und gleichzeitig sehr hohe Beträge für eine Investition notwendig sind (z. B. 10.000 Euro).
Welches Risiko man bei einer Anlage für ein Jahrzehnt eingeht, hängt vor allem von der angestrebten Rendite ab, über die wir im nächsten Abschnitt sprechen.
Die angestrebte Rendite ist ein wesentlicher Entscheidungsfaktor, wenn man sich für eine Geldanlage für 10 Jahre entscheidet. Grundsätzlich sind Geldanlagen für 10 Jahre umso profitabler, je höher ihr Risiko ist. Im Umkehrschluss fällt die Rendite bei einer Investition für 10 Jahre umso geringer aus, je weniger Risiko man eingeht.
Mit einer Geldanlage wie Festgeld zum Beispiel lässt sich innerhalb von 10 Jahren eine niedrige bis moderate Rendite erzielen und gewährt gleichzeitig den Vorteil, dass die Rendite planbar ist, da die Zinsen fest sind. Im Gegensatz zu einem Festgeldkonto fällt die Rendite bei einer Investition in Aktien potentiell höher aus, unterliegt dafür aber einem größeren Risiko.
Die Liquidität ist ein Faktor, den man bei einer Geldanlage für 10 Jahre unbedingt beachten sollte. Je höher die Liquidität einer Geldanlage ist, desto einfacher ist es, auf das angelegte Geld bei Bedarf zuzugreifen. Man sollte sich genau überlegen, ob ein einfacher Zugriff auf die Geldanlage während der 10 Jahre notwendig ist oder nicht und eine entsprechende Auswahl treffen.
Bei einem Festgeldkonto zum Beispiel ist das Vermögen während der gesamten 10 Jahre vollständig gebunden und lässt sich nicht abheben. Erst nach Ablauf der 10 Jahre erhält man wieder Zugriff auf das Geld, nachdem das Festgeldkonto aufgelöst wurde.
Ähnlich wie bei einem Festgeldkonto ist das eingezahlte Geld bei einem geschlossenen Immobilienfonds für die gesamte Laufzeit von 10 Jahren gebunden. Der vertrag lässt sich bei einem geschlossenen Immobilienfonds vorzeitig auflösen, indem man seine Fondsanteile über einen Zweitmarkt verkauft, doch dieses Geschäft ist in den allermeisten Fällen mit Verlusten verbunden.
Offene Immobilienfonds sind etwas liquider als Festgeldkonten und geschlossene Immobilienfonds, denn bei ihnen ist es möglich, die Fondsanteile nach einer Haltefrist von 2 Jahren und einer Ankündigungsfrist von einem Jahr zurückzugeben. Trotz der Rückgabemöglichkeiten sind offene Immobilienfonds in ihrer Liquidität beschränkt.
Aktien gehören zu den liquidesten Geldanlagen, da sie sich selbst bei einem Anlagehorizont von 10 Jahren jederzeit verkaufen lassen. Selbst Aktienfonds und Aktien-ETFs lassen sich jederzeit verkaufen. Es gibt in Deutschland für Aktien keine gesetzliche Halte- oder Spekulationsfrist, wodurch diese Anlageklasse sehr liquide ist.
Man sollte bei einer Geldanlage für 10 Jahre auf jeden Fall auf die Kosten achten, da diese die Rendite maßgeblich beeinträchtigen können. Gerade wer sich für eine Anlage über Investmentfonds entscheidet, sollte bedenken, dass dabei nicht unerhebliche Kosten entstehen.
Bei Investmentfonds entstehen Kosten vor allem, weil sie von einem Fondsmanager verwaltet werden, der bezahlt werden muss. Bei vielen Aktienfonds zum Beispiel betragen die Kosten ungefähr 2 %.
Die meisten ETFs (Exchange Traded Funds) sind günstiger als herkömmliche Fonds, da sie lediglich passiv einen Index nachbilden, sodass kein Fondsmanager notwendig ist. Bei vielen Aktien-ETFs liegen die Kosten anders als bei Aktienfonds lediglich bei ungefähr 0,2 % des investierten Geldes.
Auf Steuern sollte man bei einer Geldanlage für 10 Jahre achten, da Gewinne aus Kapitalanlagen ab gewissen Beträgen versteuert werden müssen, wodurch die Rendite beeinträchtigt wird.
Für Gewinne aus Kapitalanlagen wird in den meisten Fällen die Abgeltungssteuer in Höhe von 25 % berechnet. Zusätzlich zur Abgeltungssteuer gelten für Kapitalerträge gegebenenfalls ein Solidaritätszuschlag in Höhe von 5,5 % sowie die Kirchensteuer. Die Abgeltungssteuer gilt erst ab einem Betrag von 1.000 Euro pro Jahr (2.000 Euro für Ehepaare).
Bei einer Investition in Gold und Silber werden keine Steuerzahlungen fällig, wenn man die Edelmetalle in physischer Form besitzt und erst nach mehr als einem Jahr Haltedauer verkauft. Auf Gewinne aus dem Verkauf von physischem Gold sind nur Steuern zu zahlen, wenn der Kauf weniger als 1 Jahr zurückliegt und der Gewinn mehr als 600 Euro beträgt. Für Gewinne aus Finanzprodukten, die auf Gold oder Silber basieren, fällt genau wie bei anderen Kapitalanlagen die Abgeltungssteuer zzgl. ggf. Soli und Kirchensteuer an.
Wer zum Beispiel nach 10 Jahren Aktien im Wert von 20.000 Euro verkauft, muss durch die Abgeltungssteuer mindestens 5.000 Euro an den Staat zahlen.
Bei einer Geldanlage für 10 Jahre sollte man auf die Reserven achten, die man während der Laufzeit zurückhält. Reserven sind bei einer Kapitalanlage für 10 Jahre sehr wichtig, damit man in der Lage ist, die täglichen Kosten des Lebens und insbesondere unvorhergesehene Kosten zu tragen (z. B. notwendige Autoreparaturen oder Reparaturen am Haus). Die Reserven sollten bei einer Geldanlage für 10 Jahre ungefähr 2 bis 3 Netto-Monatseinkommen betragen.
Eine ausreichend hohe Reserve ist umso wichtiger, wenn die Geldanlage sehr illiquide ist (z. B. Festgeld oder geschlossener Immobilienfonds). Bei liquiden Anlagen wie zum Beispiel Aktien genießt man als Anleger mehr Flexibilität und ist eher in der Lage, die Anlagen kurzfristig zu verkaufen, wenn man zusätzliches Geld benötigt.
Bevor man eine Geldanlage für 10 Jahre tätigt, sollte man prüfen, ob man noch Schulden zu zahlen hat. Das Tilgen von Schulden ist in den meisten Fällen profitabler als eine Kapitalanlage, da die zu zahlenden Zinsen der meisten Kredite höher sind als die Rendite, die man mit einer Kapitalanlage erzielt.
Wenn man zum Beispiel einen Kredit mit 5 % Zinsen zurückzahlt und gleichzeitig eine Geldanlage mit lediglich 1 % Zinsen tätigt, entsteht ein Verlust. Besser ist es, den Kredit so schnell wie möglich zurückzuzahlen und erst anschließend eine Kapitalanlage für 10 Jahre zu tätigen. Besonders hilfreich bei der Rückzahlung von Krediten sind Sondertilgungen, sofern der Kreditvertrag diese vorsieht.
Im nächsten Abschnitt besprechen wir einige Beispiele für die Geldanlage für 10 Jahre.
Im Folgenden listen wir einige konkrete Beispiele für Geldanlagen für 10 Jahre auf. Wir geben in diesem Abschnitt lediglich Rechenbeispiele, keine Prognosen.
Was sich als die beste Geldanlage der letzten 10 Jahre erwiesen hat, besprechen wir im folgenden Abschnitt.
Die beste Geldanlage der letzten 10 Jahre ist ein breit gestreuter Aktienfonds oder -ETF wie der Raiffeisen-HighTech-ESG-Aktien, der Amundi NASDAQ-100 Daily (2x) Leveraged oder der MSCI World.
Aktienfonds und -ETFs haben sich in den letzten 10 Jahren als sehr profitabel erwiesen. Der MSCI World zum Beispiel erzielte in den letzten 10 Jahren eine Rendite von ungefähr 11 bis 12 % pro Jahr.
Der Raiffeisen-HighTech-ESG-Aktien und der Amundi NASDAQ-100 Daily (2x) Leveraged erzielten sogar noch höhere Renditen als der MSCI World, gingen aber auch mit größerem Risiko einher. Besonders der Amundi NASDAQ-100 Daily (2x) Leveraged trug ein sehr hohes Risiko, da es sich um ein Hebelprodukt handelt, bei dem sowohl Gewinne als auch Verluste verdoppelt werden.
Anleger sollten beachten, dass es keine Garantie dafür gibt, dass Finanzprodukte wie Aktienfonds und -ETFs in den nächsten 10 Jahren erfolgreich sein werden, nur weil sie in den letzten 10 Jahren erfolgreich waren.
Für institutionelle Investoren bestehen bei einer Geldanlage für 10 Jahre einige Besonderheiten, auf die wir im nächsten Abschnitt genau eingehen.
Für institutionelle Investoren gelten im Vergleich zu Privatanlegern einige Besonderheiten, wenn sie Geld für 10 Jahre anlegen. Viele institutionelle Investoren erstellen eine Geldanlage für 10 Jahre nicht zum bloßen Selbstzweck bzw. zur Vermögensvermehrung, sondern um ganz konkret zu erwartende Zahlungsverpflichtungen zu erfüllen.
Pensionskassen zum Beispiel legen Geld für 10 Jahre an, wenn sie wissen, dass in 10 Jahren bestimmte Rentenzahlungen ausstehen, die sie mit der zehnjährigen Geldanlage finanzieren können.
Institutionelle Investoren müssen sich an bestimmte Regularien halten, die für Privatanleger nicht gelten. Für Versicherungen zum Beispiel ist das Regelwerk Solvency II sehr wichtig, da hier festgelegt wird, dass die Versicherung umso mehr Eigenkapital hinterlegen muss, je risikoreicher die Geldanlage für 10 Jahre ist. Hintergrund von Solvency II ist der Gedanke, dass die Versicherung auch bei Verlusten zahlungsfähig bleiben soll. Für Banken gilt ein ähnliches Regelwerk wie Solvency II, das Basel III genannt wird.
Institutionelle Investoren haben die Möglichkeit, in bestimmte Anlageklassen zu investieren, die für Privatanleger nicht verfügbar sind. Anlageklassen, die speziell für institutionelle Investoren geeignet sind, sind zum Beispiel Private Equity, Hedgefonds und Infrastruktur, da bei diesen Anlageklassen teils sehr hohe Risiken bestehen, hohe Mindestanlagebeiträge gelten und das Kapital durch lange Laufzeiten gebunden ist.
Eine Geldanlage mit INCITA hilft institutionellen Investoren dabei, eine stabile Rendite zu erzielen und dadurch ihre Zahlungsverpflichtungen zu erfüllen. Wir von INCITA bieten unsere Leistungen im Bereich Geldanlage speziell für institutionelle Investoren wie Versicherungen, Pensionskassen, Stiftungen und Versorgungswerke sowie für andere professionelle Anleger wie Family Offices an.
Wir wählen für institutionelle Investoren die besten Geldanlagen für 10 Jahre oder andere Zeiträume aus und sorgen dabei für eine effektive Risikodiversifikation, um das Portfolio zu optimieren. Unsere Investmententscheidungen basieren wir auf fundierten Marktanalysen und nicht einfach nur auf aktuellen Trends. Gerade bei mittel- bis langfristigen Geldanlagen ist eine fundierte und strategische Ausrichtung von höchster Bedeutung für uns.
INCITA wurde 2016 von Dipl.-Wirt.-Ing. Markus Walter gegründet, der als unser geschäftsführender Gesellschafter agiert und mehr als 20 Jahre professionelle Erfahrung hat. Im Bereich Investments haben sich Markus Walter und INCITA insbesondere auf den Immobiliensektor spezialisiert, mit einem Fokus auf Fondsmanagement und Projektmanagement. Wir helfen professionellen Investoren dabei, die richtigen Anlageentscheidungen zu treffen.
Was die beste Geldanlage für kürzere Zeiträume als 10 Jahre ist, hängt von den Zielen und dem konkreten Zeitraum ab. Für kurzfristige Zeiträume von 1 bis 3 Jahren eignen sich vor allem sichere Anlageklassen wie Sparbuch, Tagesgeld und Festgeld.
Mit Anlagen wie Aktien oder Kryptowährungen lassen sich innerhalb kurzer Zeiträume zwar potentiell größere Gewinne erzielen als mit Sparbuch, Tagesgeld oder Festgeld, das Risiko ist jedoch deutlich höher. Volatile Geldanlagen eignen sich besser für längerfristige Geldanlagen von 5 Jahren oder mehr, da sich Kursschwankungen über längere Zeiträume hinweg besser aussitzen lassen. Für eine Geldanlage von 5 Jahren oder mehr eignet sich zum Beispiel auch Gold, gerade da es als krisenfest gilt.