
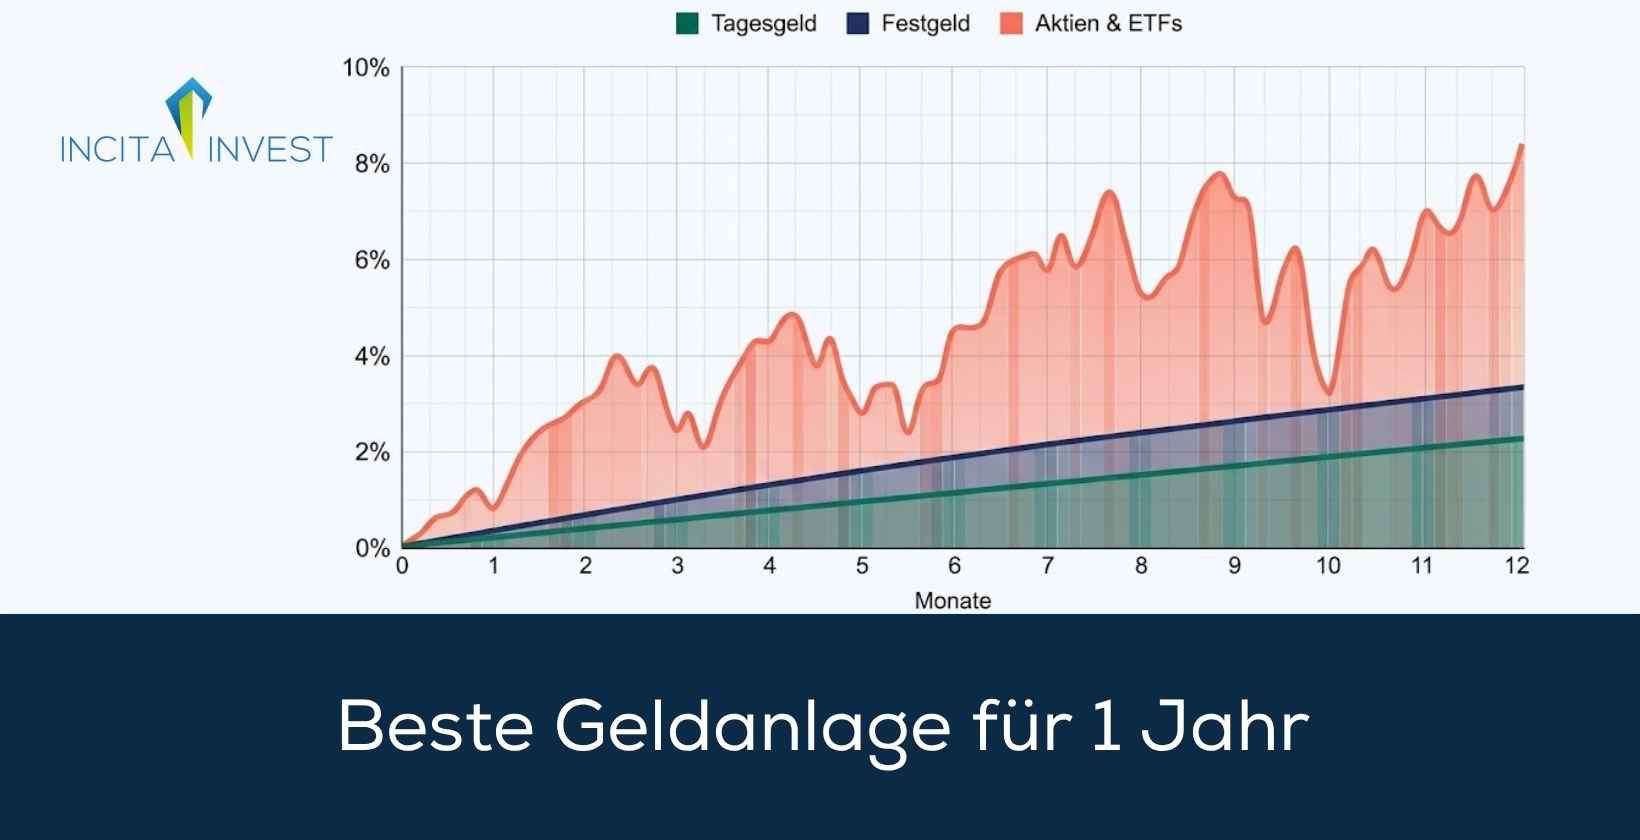

Die beste Geldanlage für 1 Jahr ist eine Anlage, die relativ sicher und liquide ist und gleichzeitig eine wenigstens moderate Rendite erzielt. Sehr beliebte Geldanlagen für 1 Jahr sind zum Beispiel Festgeld und Tagesgeld, weil Festgeld eine moderate Rendite erzeugt, während Tagesgeld mit hoher Liquidität überzeugt.
Wer bereit ist, ein höheres Risiko einzugehen, für den eignen sich Aktien als Geldanlage für 1 Jahr. Die meisten Aktien erzielen höhere Gewinne als Tagesgeld und Festgeld, tragen dafür aber ein deutlich größeres Risiko, vor allem auf einem so kurzen Zeitraum wie 12 Monaten.
Bei einer Geldanlage ist es sehr wichtig, auf bestimmte Faktoren zu achten, wie zum Beispiel Diversifizierung, Risiko und Zinssatz.
Die beste Geldanlage des letzten Jahres war Gold, da der Goldwert durch geopolitische Krisen stark gestiegen ist. Für institutionelle Investoren gelten bei einer Geldanlage für 1 Jahr einige Besonderheiten, wie zum Beispiel ein besonderer Fokus auf Sicherheit, da Institutionen jederzeit in der Lage sein müssen, ihre Zahlungsverpflichtungen zu erfüllen.
Bei INCITA bieten wir hochwertige Finanzdienstleistungen mit Spezialisierung auf den Immobiliensektor an, mit denen wir professionelle Investments für professionelle Investoren finden.
Im Folgenden besprechen wir im Detail, welche Möglichkeiten der Geldanlage es für 1 Jahr gibt.
Als Möglichkeiten der Geldanlage für ein Jahr gibt es vor allem Aktien, Festgeld und Tagesgeld. Nicht zuletzt eignen sich als Geldanlage für 1 Jahr Immobilien, Anleihen, Geldmarktfonds und Geldmarkt-ETFs.
In der folgenden Liste sind die wichtigsten Möglichkeiten der Geldanlage für 1 Jahr zusammengefasst.
Bei der Auswahl einer Geldanlage für 1 Jahr sollte man auf bestimmte Faktoren achten, die wir im nächsten Abschnitt genauer erklären.
Man sollte bei der Geldanlage für 1 Jahr vor allem auf die Diversifikation, das Risiko und den Zinssatz achten. Die Kosten, die Liquidität und mögliche Steuern auf Gewinne sind wichtige Faktoren, die man bei einer Kapitalanlage für 1 Jahr beachten sollte.
Im Folgenden besprechen wir die wichtigsten Faktoren, auf die man bei einer Geldanlage für 1 Jahr achten sollte, im Detail.
Bei einer Geldanlage für 1 Jahr sollte man vor allem auf ausreichende Diversifizierung achten, damit man Klumpenrisiken vermeidet. Gerade für Anleger, die auf riskantere Investitionen wie Aktien setzen, ist Diversifizierung ein wichtiger Bestandteil der Anlagestrategie.
Aktien zum Beispiel eignen sich kaum als Geldanlage für 1 Jahr, wenn man nur eine einzige Aktie kauft. Man sollte das Risiko streuen, indem man mehrere unterschiedliche Arten von Aktien kauft. Insbesondere eignen sich Aktienfonds und Aktien-ETFs zur Risikodiversifizierung, weil diese Finanzprodukte bereits über eine inhärente Risikostreuung verfügen.
Für breiter angelegte Anlagestrategien, die auf 1 Jahr ausgerichtet sind, ist es gegebenenfalls sinnvoll, sich nicht nur auf eine Assetklasse zu verlassen, sondern mehrere zu wählen. Ein Teil des zur Verfügung stehenden Kapitals lässt sich zum Beispiel in Aktien investieren, während andere Teile in Anleihen und Geldmarkt-ETFs sowie in ein Festgeldkonto fließen.
Das Risiko ist ein wichtiger Faktor, auf den man bei einer Geldanlage für 1 Jahr achten sollte, da es maßgeblich über die Anlageform entscheidet. Für risikoaffine Anleger eignen sich bei einem Anlagehorizont von 12 Monaten zum Beispiel Aktien, während viele risikoaverse Investoren lieber auf Festgeld setzen.
Bei manchen Geldanlagen für 1 Jahr wie beispielsweise Festgeld, Tagesgeld und Anleihen wird die Rendite durch Zinsen erzielt, sodass man genau auf den Zinssatz achten sollte. Der Zinssatz der meisten Festgeldkonten liegt höher als der der meisten Tagesgeldkonten und ist zudem fest, während der Zinssatz bei einem Tagesgeldkonto variiert. Durch den festen Zinssatz ist die Rendite bei einem Festgeldkonto planbar.
Bei vielen Anleihen ist der Zinssatz noch höher als bei einem Festgeldkonto und ebenfalls fest, dafür ist jedoch ein größeres Risiko gegeben, denn es ist immer möglich, dass der Emittent insolvent wird und nicht in der Lage ist seinen Zahlungsverpflichtungen nachzukommen. Insbesondere die ursprünglich eingezahlte Kapitalmenge ist gefährdet, wenn ein Emittent von Anleihen insolvent wird.
Auf die Kosten sollte man bei einer Geldanlage für 1 Jahr achten, da sie maßgeblich die Rendite beeinträchtigen. Kosten entstehen zum Beispiel bei Investmentfonds, also zum Beispiel Aktienfonds oder Geldmarktfonds, weil diese aktiv von Fondsmanagern verwaltet werden. Die meisten ETFs sind günstiger als Investmentfonds, da sie nur passiv einen Index nachbilden und ohne Fondsmanager auskommen.
Man sollte bei einer Geldanlage für 1 Jahr auf die Liquidität achten, denn die Liquidität entscheidet darüber, wie verfügbar das eingezahlte Geld ist. Ein Festgeldkonto zum Beispiel ist überhaupt nicht liquide, weil sich nicht auf das eingezahlte Geld zugreifen lässt, es sei denn man kündigt das Konto vorzeitig. Tagesgeld ist im Vergleich zu Festgeld deutlich liquider, weil sich jederzeit auf das Geld zugreifen lässt. Aktien, Geldmarktfonds und Geldmarkt-ETFs sind wie Tagesgeld relativ liquide, da sich Anteile schnell verkaufen oder zurückgeben lassen.
Steuern sind ein wichtiger Faktor, auf den man bei einer Geldanlage für 1 Jahr achten sollte, da sie den Gewinn beeinträchtigen. Für Gewinne aus Investmentgeschäften fällt in Deutschland für Privatleute die Abgeltungssteuer in Höhe von 25 % zzgl. ggf. Solidaritätszuschlag in Höhe von 5,5 % sowie Kirchensteuer in Höhe von 8 bis 9 % an. Kapitalerträge müssen nur versteuert werden, wenn sie 1.000 Euro in einem Kalenderjahr übersteigen (2.000 Euro für Ehepaare). Bei mehr als 1.000 Euro Gewinn wird der gesamte Ertrag versteuert, nicht nur der Ertrag, der die 1.000 Euro übersteigt.
Im nächsten Abschnitt zeigen wir einige Beispiele für Geldanlagen für 1 Jahr.
Im Folgenden zeigen wir einige Beispiele für eine Geldanlage für 1 Jahr, um die Idee zu veranschaulichen. Es handelt sich lediglich um Beispiele, nicht um Prognosen oder Investitionsempfehlungen.
Als nächstes zeigen wir, was die beste Geldanlage des letzten Jahres ist.
Die beste Geldanlage des letzten Jahres war Gold, gemessen an der Rendite, da es durch geopolitische Krisen auf ein neues Allzeithoch getrieben wurde. Gold gilt in Krisenzeiten als sicherer Hafen, verzeichnet jedoch vor allem auf kurzen Zeiträumen eine hohe Volatilität, sodass immer ein Risiko gegeben ist.
Aktien-ETFs, die sich am MSCI World orientieren, haben, ähnlich wie Gold, im letzten Jahr gut abgeschnitten und eine gute Rendite erzielt. Festgeld und Tagesgeld waren auch im letzten Jahr eine solide Geldanlage.
Für institutionelle Investoren ergeben sich bei einer Geldanlage für 1 Jahr einige Besonderheiten, auf die wir im Folgenden genauer eingehen.
Geld für 1 Jahr anlegen geht für institutionelle Investoren im Vergleich zu Privatanlegern mit einigen Besonderheiten einher, nicht zuletzt weil sie mit deutlich größeren Vermögenswerten agieren und immer darauf achten müssen, ihre Zahlungsverpflichtungen erfüllen zu können.
Für institutionelle Investoren steht Sicherheit an erster Stelle, wenn sie Geld für 1 Jahr anlegen. Viele institutionelle Investoren legen Geld für 1 Jahr auf dem Geldmarkt an, da dort eine gute Sicherheit sowie eine hohe Liquidität bestehen. Eine hohe Liquidität ist für institutionelle Anleger sehr wichtig, damit sie jederzeit Geld zur Verfügung haben, wenn Zahlungen ausstehen.
Versicherungen zum Beispiel sind dazu verpflichtet, Kapital nach dem Prinzip der “unternehmerischen Vorsicht” anzulegen und dabei Sicherheit, Qualität, Liquidität und Rentabilität des Portfolios sicherstellen. Das geht aus § 124 des Gesetzes über die Beaufsichtigung der Versicherungsunternehmen hervor.
Insbesondere eine adäquate Risikodiversifikation ist bei Geldanlagen für 1 Jahr für institutionelle Investoren von entscheidender Bedeutung. Institutionelle Anleger legen Geld zum Beispiel nicht bei einer einzigen Bank an, sondern bei mehreren, um das Risiko zu reduzieren.
Viele institutionelle Investoren profitieren bei einer Geldanlage für 1 Jahr von günstigeren Konditionen, da sie mit großen Handelsvolumen arbeiten. Von Vorteil ist für institutionelle Anleger, dass ihre Investitionsentscheidungen von Experten getroffen werden, die sich mit den Gegebenheiten des Marktes hervorragend auskennen. Manche Institutionen engagieren extra Finanzdienstleister für Geldanlagen, um von weiterer Expertise zu profitieren.
Bei einer Geldanlage mit INCITA profitieren institutionelle Investoren wie Versicherungen, Stiftungen und Versorgungswerke sowie andere professionelle Anleger wie Family Offices von fundierten Marktanalysen und darauf basierenden Investitionsentscheidungen, die zu einer stabilen Rendite führen. Mit unseren hochwertigen Leistungen optimieren wir die Portfolien institutioneller Anleger unter anderem hinsichtlich Risikodiversifikation, Sicherheit und Rendite, egal ob es sich um Geldanlagen für 1 Jahr oder andere Zeiträume handelt.
Wir von INCITA sind ein kleines, eingespieltes Team mit schnellen Abläufen und hoher Reaktionsgeschwindigkeit. Unser Team wird von Dipl.-Wirt.-Ing. Markus Walter geführt, der INCITA im Jahr 2016 gegründet hat und über mehr als 20 Jahre professionelle Erfahrung im Finanzgeschäft verfügt. Unsere Spezialisierung liegt im Immobiliensektor, wo wir attraktive Investitionen für unsere Kunden tätigen. Mit unserer Hilfe sind institutionelle Investoren in der Lage, ihre Zahlungsverpflichtungen zu erfüllen.
Für viele Zeiträume, die länger als 1 Jahr sind, ist Festgeld die beste Geldanlage, da es sicher ist und gleichzeitig eine moderate Rendite generiert. Festgeld eignet sich zum Beispiel für Zeiträume wie 3 Jahre, 5 Jahre und 10 Jahre, auch wenn die Rendite hinter anderen Geldanlagen zurückbleibt.
Für lange Zeiträume wie 10 Jahre sind zum Beispiel Aktien sehr gut geeignet, weil viele Aktien zwar kurzfristig starken Schwankungen unterliegen, auf lange Sicht aber im Wert zunehmen. Während bei vielen Aktien bei einer Geldanlage für 1 Jahr ein Verlust zu befürchten ist, erzielen die selben Aktien nach 10 Jahren einen signifikanten Gewinn, der in vielen Fällen höher liegt als der von Festgeld.
Offene und geschlossene Immobilienfonds sind eine besonders gute Geldanlage für Zeiträume, die deutlich länger als 1 Jahr andauern. Offene Immobilienfonds generieren schon nach einigen Jahren eine niedrige bis moderate Rendite, während viele geschlossene Immobilienfonds auf deutlich über 10 Jahre ausgerichtet sind und eine sehr hohe Rendite erzielen können, aber gleichzeitig mit einem hohen Risiko einhergehen.