
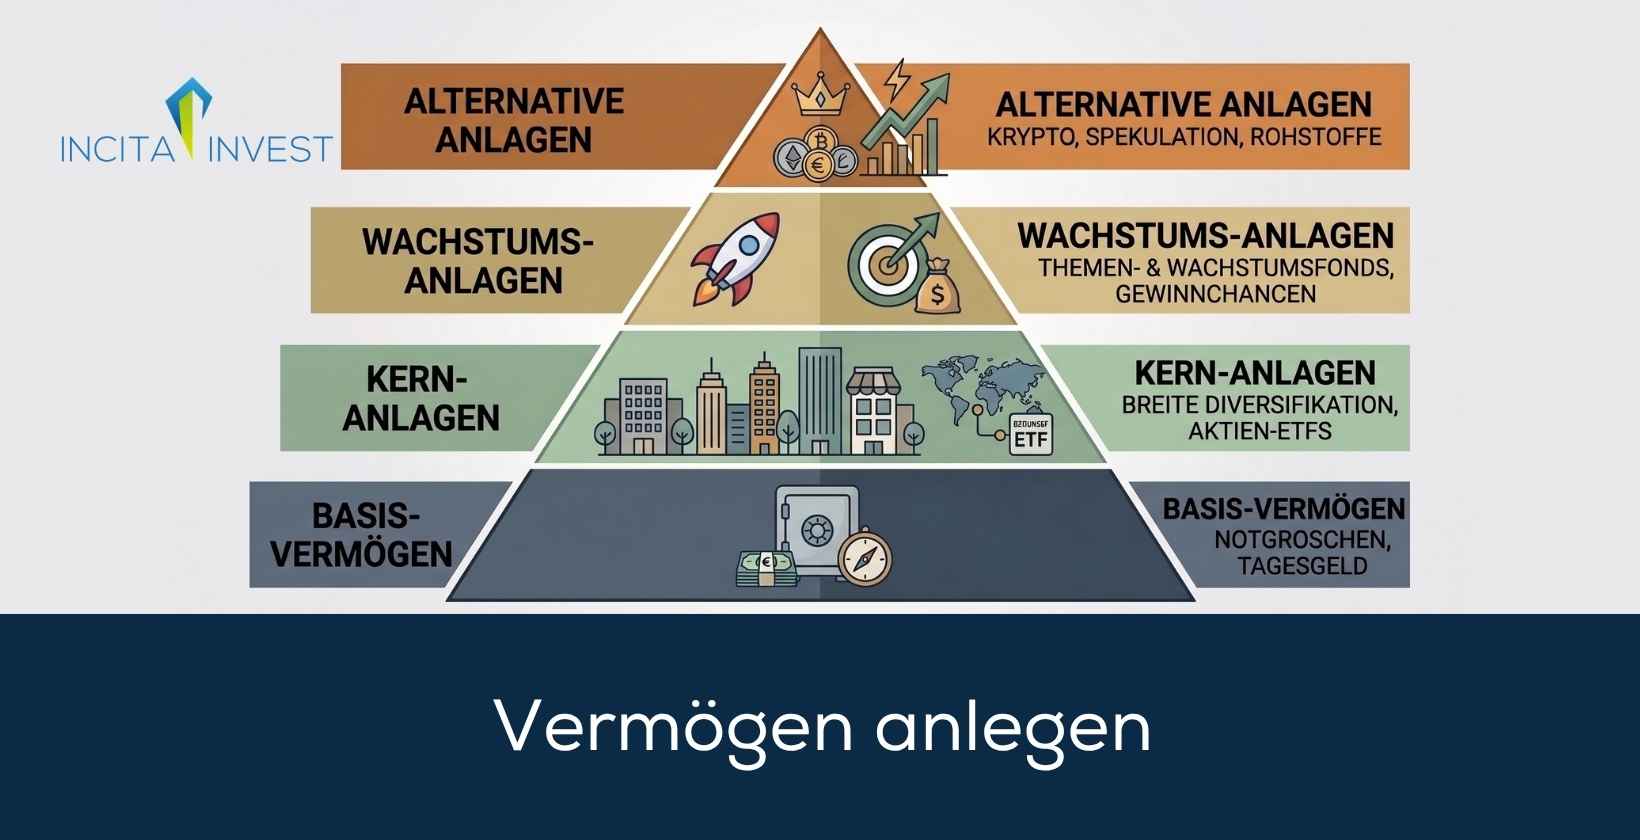

Wer ein Vermögen anlegen will, hat dazu zahlreiche Möglichkeiten. Zu den 7 beliebtesten Anlagemöglichkeiten gehören unter anderem Tagesgeld und Festgeldkonten, Immobilien, Aktien sowie ETFs. Nicht zu vernachlässigen sind Vermögensanlagen wie Anleihen, Edelmetalle und Kryptowährungen.
Vermögen lässt sich am besten in 5 Schritten anlegen. Für die erfolgreiche Vermögensanlage sollte man sich konkrete Ziele setzen, ein Budget festlegen, die eigene Risikobereitschaft abwägen, die bevorzugte Anlageform auswählen und die Anlagestrategie prüfen.
Vor der Ausführung der Vermögensanlage sollte man neben der Zielsetzung vor allem bedenken, dass die Tilgung Schulden wichtiger und effektiver ist sowie dass man Verkäufern von Finanzprodukten gegenüber skeptisch sein sollte.
Wir von INCITA sind ein professioneller Finanzdienstleister, der jahrelange Erfahrung mit Finanzprodukten aus dem Immobiliensektor vorzuweisen hat (z. B. offene und geschlossene Immobilienfonds) und sich daher bestens mit Vermögensanlagen auskennt.
Im Folgenden stellen wir 7 der beliebtesten Anlagemöglichkeiten vor und erklären anschließend in 5 Schritten, wie man ein Vermögen effektiv anlegt.
Tagesgeld und Festgeldkonto gelten als besonders sichere Methoden, ein Vermögen anzulegen, weil bei ihnen ein geringes Risiko besteht. Ein Tagesgeldkonto ist ein Bankkonto, auf das man sein Geld einzahlt und anschließend frei darüber verfügt und gleichzeitig Zinsen erhält.
Ein Festgeldkonto ist ein Bankkonto, auf dem man sein Geld für eine festgelegte Zeitspanne (z. B. 2 Jahre) parkt und dafür Zinsen erhält. Über das Geld auf einem Festgeldkonto lässt sich nicht frei verfügen. Man ist nicht in der Lage, das Geld auf einem Festgeldkonto abzuheben oder weiteres Geld einzuzahlen.
Tagesgeld punktet mit hoher Flexibilität und Freiheit, hat jedoch den Nachteil, dass die Zinsen variieren können. Es ist zum Beispiel möglich, dass die Bank anfangs einen guten Zinssatz gewährt, diesen aber später zum Nachteil des Kunden verändert. Im Zweifelsfall stellt der Kunde nach der Veränderung des Zinssatzes fest, dass nun das Angebot einer anderen Bank besser wäre. Der Wechsel zu einem anderen Angebot ist bei Tagesgeld möglich, aber mit einigem Aufwand verbunden.
Bei Festgeld sind die Zinsen in der Regel höher als bei Tagesgeld und gleichbleibend. Durch die gleichbleibenden Zinsen ist die Rendite bei Festgeld im Gegensatz zu Tagesgeld planbar. Bei Tagesgeld verändert sich die Rendite mit dem Zinssatz. Der große Nachteil von Festgeld ist, dass man an das eingezahlte Geld für die vertraglich vereinbarte Laufzeit nicht rankommt. Die vorzeitige Kündigung eines Festgeldkontos ist nur in Ausnahmefällen möglich (z. B. wenn man Strafgebühren zahlen muss).
Banken verlangen bei Festgeldkonten eine Mindestanlagesumme (z. B. 500 bis 1500 Euro). Bei Tagesgeld gilt keine Mindestanlagesumme.
Tagesgeld und Festgeldkonten sind Anlagemöglichkeiten, die sich vor allem für Privatleute eignen, weil sie mit relativ wenig Risiko verbunden sind und eine geringe bis moderate Rendite erzielen.
Immobilien sind eine interessante Möglichkeit, sein Vermögen anzulegen, weil sie als relativ sicher gelten und einen stabilen Cashflow erzeugen. Immobilien als Anlagemöglichkeit eignen sich sowohl für Privatleute als auch für professionelle Investoren wie Family Offices, Versicherungen und Pensionskassen.
Bei Immobilien als Vermögensanlage unterscheidet man zwischen direkten und indirekten Investitionen. Direkte Investitionen sind Direktkäufe, bei denen man eine ganze Immobilie vollständig erwirbt und dadurch die volle Kontrolle über das Objekt erhält. Indirekte Investitionen sind Immobilieninvestments wie Immobilienfonds, Immobilienaktien, Immobilienanleihen und digitale Immobilieninvestments.
Direkte Immobilieninvestments eignen sich vor allem, wenn man vorhat, selbst in der Immobilie zu wohnen, oder wenn man über ein großes Vermögen verfügt. Immobilien als Direktanlage bergen ein relativ hohes Klumpenrisiko, während viele indirekte Immobilieninvestments wie offene Immobilienfonds, Immobilienaktien und Immobilienanleihen mit einer guten Risikodiversifikation punkten.
Gerade offene Immobilienfonds gelten als Möglichkeit, sein Vermögen anzulegen, bei der ein relativ geringes Risiko besteht. Offene Immobilienfonds gelten als vergleichsweise sicher, weil man in viele Immobilien gleichzeitig investiert und dabei in den meisten Fällen geringe Mindestanlagesummen notwendig sind (z. B. 10 Euro). Geschlossene Immobilienfonds sind anders als offene Immobilienfonds als Anlagemöglichkeit mit sehr hohem Risiko bekannt, weil man bei geschlossenen Immobilienfonds nur in ein oder einige wenige Immobilien und Bauprojekte investiert, dabei hohe Mindestanlagesummen erforderlich sind (z. B. 10.000 Euro) und der Erfolg der Projekte ungewiss ist.
Immobilienaktien, Immobilienanleihen und digitale Immobilieninvestments eignen sich vor allem zur Risikodiversifikation des Portfolios, wenn man sein Vermögen anlegen will. Immobilienaktien sind Immobilieninvestments, bei denen man sein Vermögen in Aktien von Immobilienunternehmen anlegt (z. B. Wohnungskonzerne, Hausverwaltungen, etc.). Im Gegenzug für die Investition wird man bei Immobilienaktien an den Gewinnen des jeweiligen Unternehmen in Form von Dividenden beteiligt. Bei Bedarf lassen sich Immobilienaktien leicht verkaufen, wodurch sie deutlich liquider sind als Immobilienfonds, die in der Regel eine sehr lange Laufzeit haben.
Immobilienanleihen sind Immobilieninvestments, bei denen man zur Vermögensanlage Wertpapiere von Immobilienunternehmen kauft und dafür im Gegenzug Zinsen erhält. Der Kaufbetrag wird am Ende der Laufzeit der Immobilienanleihen zurückerstattet. Digitale Immobilieninvestments sind eine Anlagemöglichkeit, bei der man über Online-Plattformen und -Apps gemeinsam mit zahlreichen anderen Investoren in Immobilien und Bauprojekte investiert. Digitale Immobilieninvestments gelten als relativ risikoreich, weil es vergleichsweise wenige Regularien gibt und das Kapital über einen langen Zeitraum gebunden ist.
Bei Immobilien als Vermögensanlage unterscheidet man zwischen verschiedenen Risikoklassen wie Core, Core +, Value-Add und Opportunistic. Core- und Core-+-Immobilien gelten als relativ sichere Anlagemöglichkeit, die einen geringen bis moderaten, dafür aber stabilen Cashflow erzeugt. Die Value-Add-Risikoklasse zielt darauf ab, den Wert einer Immobilie durch zusätzliche Investitionen zu erhöhen und dadurch eine höhere Rendite zu erzielen. Value-Add-Immobilien haben ein höheres Risiko als Core- und Core-+-Immobilien. Opportunistische Immobilien haben das höchste Risiko, weil sie sich in sehr schlechtem Zustand befinden und sehr hohe Investitionen benötigen, um zum Erfolg gebracht zu werden. Der Erfolg von opportunistischen Immobilieninvestments ist höchst ungewiss.
Insgesamt eignen sich Immobilien vor allem für Menschen, die ihr Vermögen langfristig anlegen und ihr Investment-Portfolio diversifizieren wollen. Mit risikoreicheren Investments wie geschlossenen Immobilienfonds und opportunistischen Immobilien ist es möglich, eine hohe Rendite zu erzielen.
Aktien sind eine Möglichkeit, sein Vermögen anzulegen, bei der man in Unternehmen investiert, die an der Börse notiert sind. Im Gegenzug für den Kauf der Aktien wird man an den Gewinnen der Unternehmen beteiligt. Die Gewinne werden in regelmäßigen Abständen als Dividenden ausgezahlt.
Aktien haben generell ein höheres Risiko als Immobilien, weil ihr Wert von den Schwankungen an der Börse beeinflusst wird. Das Renditepotential ist bei Aktien relativ hoch. Ein großer Vorteil von Aktien ist, dass sie sich jederzeit verkaufen und so in Kapital umwandeln lassen. Die große Liquidität von Aktien ist vor allem für institutionelle Investoren wichtig, wenn diese kurzfristig Zahlungsverpflichtungen erfüllen müssen.
Für signifikante Gewinne durch Aktien sind in vielen Fällen lange Investmenthorizonte notwendig. Besonders geeignet ist die Buy-and-Hold-Strategie, bei der man Aktien über einen Zeitraum von vielen Jahren hält, um sie schließlich gewinnbringend zu verkaufen. Die Buy-and-Hold-Strategie basiert auf der Annahme, dass der Wert von Aktien langfristig steigt, selbst wenn es kurzfristig Schwankungen und Einbrüche gibt.
Grundsätzlich sollte man Aktien kaufen, wenn ihr Preis gering ist, und sie verkaufen, wenn ihr Wert hoch ist. Aktien als Möglichkeit, sein Vermögen anzulegen, eignet sich nur, wenn man sich mit dem Aktienmarkt gut auskennt und diesen kontinuierlich analysiert.
ETFs (Exchange Traded Funds) sind eine Anlagemöglichkeit, bei der die Entwicklung eines Index (z. B. der DAX) passiv nachgebildet wird. ETFs werden auch Indexfonds genannt. Bei einem ETF zahlt man sein Geld in einen gemeinsamen Topf, über den in eine Vielzahl von Unternehmen oder Objekten investiert wird.
ETFs haben als Vermögensanlage den Vorteil, dass sie relativ günstig und sicher sind. ETFs sind relativ günstig, weil sie passiv sind und daher keinen Fondsmanager benötigen. ETFs gelten als vergleichsweise sicher, weil sie über eine gute Risikodiversifikation verfügen. Durch die Nachbildung eines Index sind ETFs relativ transparent und dadurch planbar.
ETFs gibt es in vielen verschiedenen Formen, zum Beispiel als Aktien-ETF, Anleihen-ETF und Immobilien-ETF. Nicht zu vernachlässigen sind beispielsweise Krypto-ETFs, Edelmetall-ETFs, Rohstoff-ETFs und ESG-ETFs.
Anleihen sind eine Vermögensanlage, bei der man Wertpapiere von einem Unternehmen kauft und dafür im Gegenzug Zinsen erhält. Nach dem Ende der Laufzeit der Anleihen erhält man seine Investition zurück. Unternehmen nutzen das durch die verkauften Anleihen eingenommene Kapital, um Projekte zu finanzieren.
Anleihen als Anlagemöglichkeit haben den großen Vorteil, dass man eine stabile Rendite durch planbare Zinsen erzielt. Anleihen eignen sich für Anleger zur Risikodiversifikation im Investment-Portfolio. Anleihen gelten als sehr liquide, weil sie sich schnell verkaufen lassen.
Zu den Nachteilen von Anleihen gehören eine geringere Rendite als bei Aktien und mögliche Wertschwankungen, die von der Börse abhängen. Nicht zuletzt besteht bei Anleihen die Gefahr eines Totalverlustes, weil es möglich ist, dass man die Investitionssumme nicht zurückerhält, wenn die Unternehmen insolvent gehen. Bei Insolvenz zahlen die Unternehmen die Anleihen in einer bestimmten Reihenfolge an die Anleger zurück. Steht man weit unten in der Reihenfolge, ist es möglich, dass das vorhandene Kapital des Unternehmens nicht mehr ausreicht, um die erhaltene Investition zurückzuzahlen. Wegen der Gefahr des Totalverlustes sollte man Unternehmen bei einer Investition in Anleihen immer genau auf ihre Liquidität hin prüfen.
Edelmetalle sind eine Anlagemöglichkeit, bei der man in Rohstoffe wie Gold, Silber und Platin investiert. Die meisten Edelmetalle werden über Edelmetall-Aktien und Edelmetall-Fonds gehandelt.
Das beliebteste Edelmetall, mit dem Vermögen angelegt werden, ist Gold, weil Gold als besonders krisenfest gilt. Tatsächlich steigt der Wert von Gold in Krisenzeiten typischerweise. Außerhalb von Krisenzeiten ist Gold für gewöhnlich starken Wertschwankungen unterworfen.
Ein Vorteil von Edelmetallen ist, dass sie in vielen Fällen gegen Inflation geschützt sind, da ihre Preise mit der Inflation steigen.
Edelmetalle gelten als Vermögensanlage mit relativ hohem Risiko, weil die Wertschwankungen sehr stark sind. Vor allem als Einzelanlage sind Edelmetalle nicht geeignet, weil sie ein zu hohes Klumpenrisiko bergen. Edelmetalle eignen sich hauptsächlich zur Diversifikation des Investment-Portfolios.
Generell sollte man darauf achten, dass man sich mit dem ausgewählten Edelmetall (z. B. Gold) gut auskennt und es versteht sowie die Wertentwicklung genau verfolgt. Das Verständnis von Edelmetallen und ihrer Wertentwicklung wird dadurch erschwert, dass sie als sehr intransparent gelten. Wer sich nicht gut mit den ausgewählten Edelmetallen auskennt, läuft Gefahr, sein angelegtes Vermögen zu verlieren.
Kryptowährungen (bzw. Kryptos) sind eine Anlagemöglichkeit, bei der man in digitale Währungen wie Bitcoin, Litecoin und Ethereum investiert. Kryptowährungen punkten mit großer Fälschungssicherheit, weil ihre Daten stark verschlüsselt werden.
Kryptowährungen gelten als Vermögensanlage mit sehr hohem Risiko, weil es kaum Regulierungen gibt. Durch fehlende Regulierungen ist es möglich, mit Kryptos innerhalb kurzer Zeit sehr große Gewinne und sehr große Verluste zu machen.
Es ist extrem wichtig, einen seriösen Marktplatz zu finden, wenn man sein Vermögen in Kryptowährungen anlegen will. Unseriöse Marktplätze mit dubiosen Angeboten sind bei Kryptowährungen aufgrund der fehlenden Regularien keine Seltenheit. Fällt man bei der Investition in Kryptos auf Betrüger herein, droht der Verlust des gesamten Vermögens.
Kryptowährungen bergen ein gewisses Zukunftsrisiko, weil sie als relativ neu gelten und nicht abschließend geklärt ist, wie in Zukunft mit ihnen verfahren wird. Es ist möglich, dass sie die Regeln für Kryptoinvestments im Laufe der Zeit ändern.
Ein Vermögen legt man am besten in 5 Schritten: Im ersten Schritt setzt man seine Ziele, im zweiten Schritt legt man das Budget fest, im dritten Schritt wägt man die Risikobereitschaft ab, im vierten Schritt wählt man seine bevorzugten Anlageformen aus und im fünften Schritt prüft man die Anlagestrategie.
Im Folgenden sind alle 5 Schritte erklärt, die man befolgen sollte, wenn man Vermögen anlegen will.
Wenn Sie ein Vermögen anlegen, sollten Sie im ersten Schritt klare Ziele setzen. Zur Zielsetzung gehört unter anderem die Überlegung, zu welchem Zweck das Vermögen angelegt werden soll. Mögliche Zwecke der Vermögensanlage sind zum Beispiel die Aufstockung der späteren Rente und das Sparen für ein Haus.
Je nach Zielsetzung ergeben sich für die Vermögensanlage unterschiedliche Investmenthorizonte. Beispielsweise ergibt sich ein Investitionshorizont von 5 Jahren, wenn man weiß, dass man in einem halben Jahrzehnt Geld für den Kauf eines neuen Autos benötigt. Je größer der Investmenthorizont ist, desto höher fällt später die Rendite aus. Bei langfristigen Investitionen ergibt sich neben der höheren Rendite zudem der Vorteil, dass Kursschwankungen weniger ins Gewicht fallen.
Im zweiten Schritt der Vermögensanlage sollte man ein Budget festlegen. Für die Berechnung des Investitionsbudgets sollte man genau prüfen, wie hoch das eigene Einkommen ist und welche Ausgaben man im Schnitt pro Monat hat.
Bei der Festlegung des Budgets ist es wichtig, eine Notfallreserve in Höhe von 3 bis 6 Nettomonatsgehältern zurückzulegen, um bei plötzlich anfallenden Kosten zahlungsfähig zu sein (z. B. wenn das Auto kaputt geht und ersetzt werden muss). Ohne die Rücklage eines Notgroschens besteht die Gefahr, bei plötzlich auftretenden Kosten einen Kredit aufnehmen zu müssen. Für den Kredit fallen Zinsen an, die in den meisten Fällen die Einnahmen durch die Vermögensanlage übersteigen.
Neben der Festlegung des finanziellen Budgets ist es auch wichtig, das zeitliche Budget festzulegen. Das zeitliche Budget bestimmt, wie viel Zeit man in die Vermögensanlage investiert. Ein gewisses Mindestmaß an zeitlicher Investition ist notwendig, um die Vermögensanlage sinnvoll zu planen.
Grundsätzlich gilt, dass es umso besser ist, je mehr Zeit man in seine Vermögensanlage investiert und je mehr Wissen man anhäuft (z. B. indem man Börsennachrichten verfolgt). Mehr Zeit und Wissen bedeuten nicht notwendigerweise eine sicherere oder lukrativere Investition. Am besten versucht man, ein günstiges Zeit-Rendite-Verhältnis für sich zu finden. Gegebenenfalls bietet es sich an, die Hilfe eines Beraters in Anspruch zu nehmen, der einem Teile der Arbeit abnimmt.
Im dritten Schritt der Vermögensanlage sollte man die eigene Risikobereitschaft abwägen. Es gibt viele verschiedene Risikogruppen. Zum Beispiel gibt es Anlagen mit relativ wenig Risiko (z. B. offene Immobilienfonds), mit moderatem Risiko (bspw. Aktien) und mit sehr hohem Risiko (etwa Kryptowährungen).
Wie viel Risiko man einzugehen bereit ist, hängt von der eigenen Mentalität und von der Größe des Vermögens ab. Eine der sichersten Methoden, sein Geld anzulegen, ist zum Beispiel das Festgeldkonto, bei dem lediglich die Inflation zum Wertverlust der Investition beiträgt. Risikoreichere Investitionen wie Kryptos eignen sich vor allem für nervenstarke Menschen mit viel Kapital.
Bei der Risikobereitschaft sollte man bedenken, dass das Verhältnis zwischen Risiko und Rendite nicht notwendigerweise 1:1 beträgt. Bei den meisten Investitionen bedeutet ein höheres Risiko zwar eine höhere Rendite, doch die beiden Faktoren müssen nicht unbedingt im Gleichschritt ansteigen.
Hinsichtlich der Risikobereitschaft gilt als Faustregel, dass man wahrscheinlich zu viel Risiko eingeht, wenn man durch die getätigten Investitionen kontinuierlich gestresst ist und nachts nicht schlafen kann.
Nach der Zielsetzung, der Festlegung des Budgets und der Abwägung des Risikos wählt man im vierten Schritt der Vermögensanlage seine bevorzugten Anlageformen aus. Mögliche Anlageformen sind zum Beispiel Tagesgeldkonten, Immobilien, Aktien und ETFs.
Beliebt sind unter anderem Vermögensanlagen wie Anleihen, Edelmetalle und Kryptowährungen. Neben den gängigen Investitionsformen kann man sein Vermögen beispielsweise in Rohstoffe, Infrastruktur, Hedgefonds und Sachwerte anlegen.
Grundsätzlich ist es sinnvoll, ein ausgewogenes Investment-Portfolio aufzubauen, in dem man Klumpenrisiken vermeidet. Für die Vermeidung von Klumpenrisiken investiert man in eine Vielzahl von Vermögensanlagen und legt damit die Asset Allocation breit an. Für institutionelle Investoren bietet sich zum Beispiel ein Investitionsmix aus Aktien, Anleihen, Immobilien und Kryptos an.
Im fünften Schritt der Vermögensanlage prüft man die Anlagestrategie und setzt sie um. Erst nach der Umsetzung lässt sich mit Sicherheit sagen, wie erfolgreich die Anlagestrategie ist.
Es ist wichtig, die Anlagestrategie regelmäßig zu prüfen. Idealerweise prüft man mindestens einmal pro Jahr, ob die getätigten Investitionen mit den eigenen Vorstellungen und Lebenszielen sowie mit den aktuellen finanziellen Bedingungen im Einklang stehen. Gegebenenfalls ist es angebracht, Änderungen an der Anlagestrategie vorzunehmen, wenn man Diskrepanzen feststellt.
Es ist zum Beispiel möglich, dass sich seit der letzten Prüfung das Gehalt verändert hat. Möglicherweise ist man in der Lage, nun größere Investitionen zu tätigen als zuvor. Es besteht die Möglichkeit, dass sich bei einer Prüfung neue Investitionsziele ergeben, weil man beispielsweise vorhat, sein Geld für einen neuen bestimmten Anlass zu sparen (z. B. für eine Weltreise).
Stellt man bei der Prüfung der Vermögensanlage fest, dass die Investitionen nicht die erhoffte Performance liefern, sollte man handeln und Anpassungen vornehmen. Gegebenenfalls ist es sinnvoll, zum Beispiel die Risikodiversifikation zu verbessern, indem man sein Vermögen besser streut als zuvor.
Bevor man Vermögen anlegt, sollte man sich über seine Ziele klar werden, weil die Ziele maßgeblich darüber entscheiden, was die beste Anlagestrategie ist. Lautet das Ziel beispielsweise, genug Geld für ein neues Auto anzusparen, reicht ein Investitionshorizont von einigen Jahren.
Ist es das Ziel, die spätere Rente aufzustocken, lohnt es sich gegebenenfalls, sein Geld über Jahrzehnte hinweg anzulegen, um eine möglichst hohe Rendite zu erreichen. Je früher man mit dem Sparen anfängt, desto besser.
Bevor man Vermögen anlegt, sollte man sich klar machen, dass die Tilgung von Schulden wichtiger und effektiver ist, weil man bei den meisten Krediten mehr Zinsen zahlt, als man durch eine Vermögensanlage einnimmt.
Es ist wichtig, sich vor der Vermögensanlage darüber im Klaren zu sein, dass man es beim Investieren mit Verkäufern zu tun hat. Bankberater und Finanzvermittler, von denen man Finanzprodukte wie Aktien und Immobilienfonds kauft, sind keine neutralen Entitäten, sondern Verkäufer, die ihre eigenen Interessen haben (nämlich den Verkauf ihrer Produkte).
Beim Kauf von Finanzprodukten sollte man immer skeptisch sein und gegebenenfalls kritische Nachfragen stellen. Auf keinen Fall sollte man sich von falschen Versprechungen blenden lassen. Eine falsche Versprechung ist es zum Beispiel, wenn ein Verkäufer behauptet, der Kurs einer Aktie könne nur nach oben gehen. Niemand kann mit Sicherheit sagen, wie sich ein Kurs entwickelt. Seien Sie daher immer skeptisch, wenn Bankberater und andere Finanzvermittler ihre Finanzprodukte bewerben.
Besonders wichtig ist es, vor dem Anlegen eines Vermögens auf die Kosten zu achten. Die Kosten ergeben sich nicht nur aus der reinen Investitionssumme, sondern auch aus Gebühren wie beispielsweise Verwaltungskosten (z. B. bei Investmentfonds) und Abschlusskosten.
Wenn Sie ein Vermögen anlegen wollen und sich für Immobilien als Anlagemöglichkeit interessieren, haben Sie mit INCITA den richtigen Partner gefunden. Wir sind ein professioneller Finanzdienstleister, der sich auf den Immobiliensektor spezialisiert hat. Mit unserem geschäftsführenden Gesellschafter Dipl.-Wirt.-Ing. Markus Walter, der über 20 Jahre professionelle Erfahrung in der Immobilienbranche hat, bieten wir umfassende Finanzleistungen für professionelle Investoren wie Versicherungen und Family Offices an. Wer ein Vermögen anlegen und beispielsweise sein Portfolio mit Immobilien diversifizieren will, ist bei INCITA genau richtig.