
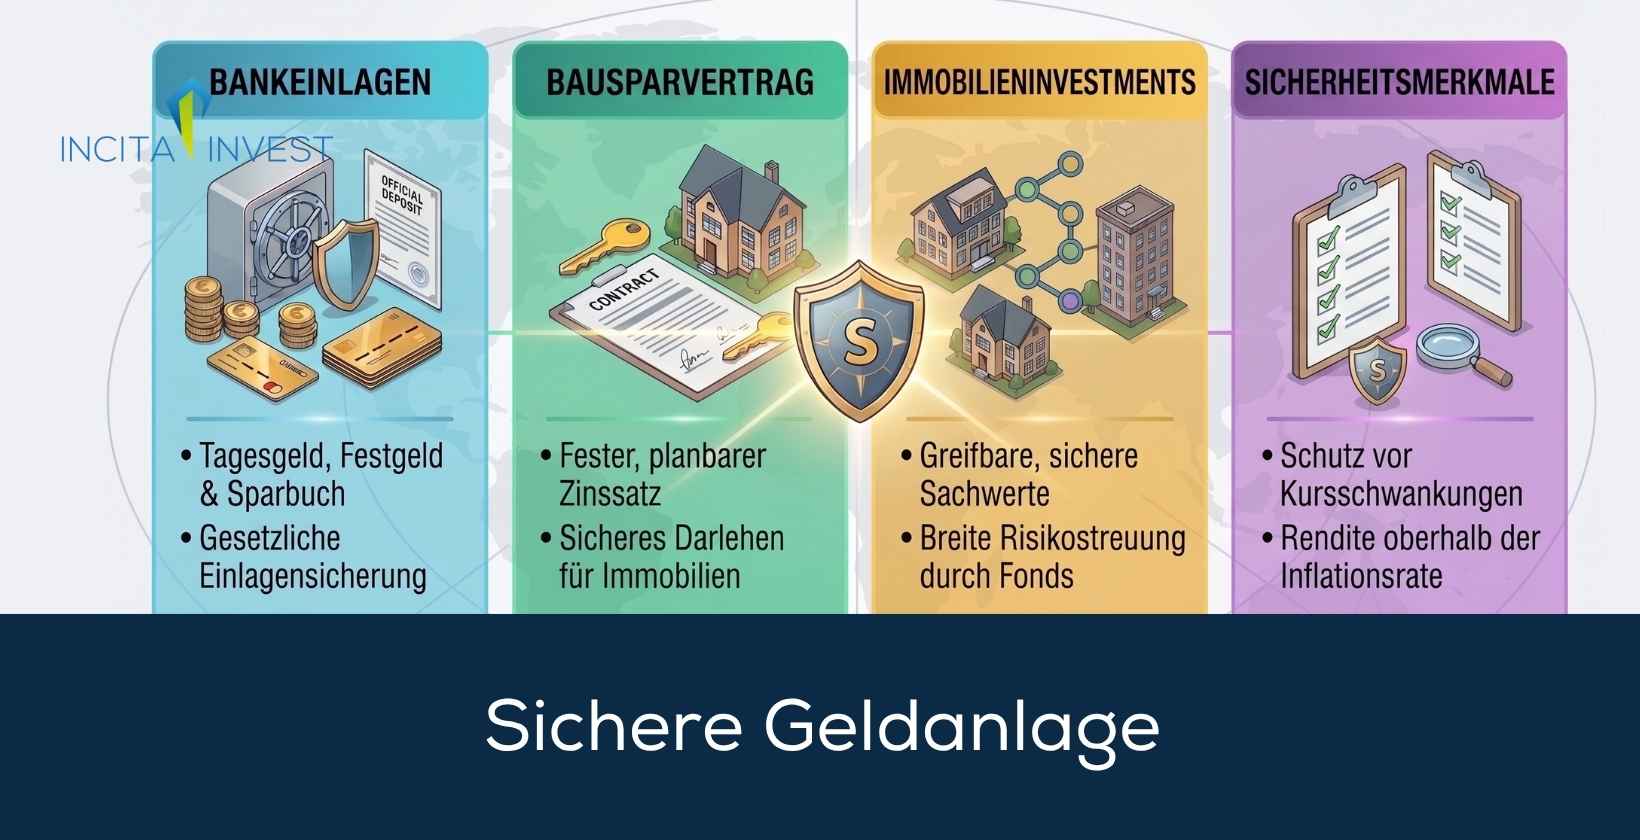

Eine sichere Geldanlage ist eine Investition, bei der die Substanz des Vermögens keinen Schaden nimmt. Mit einer sicheren Geldanlage erleidet man keine Verluste, weil das eingesetzte Vermögen garantiert zurückgezahlt wird. Sichere Geldanlagen sind keinen Kursschwankungen unterworfen.
Zu den wesentlichen sicheren Geldanlagen gehören vor allem Tagesgeld, Festgeld und Sparbuch. Der Bausparvertrag gilt als sichere Investition, wenn man vorhat, eine Immobilie zu finanzieren. Immobilien sind eine Geldanlage, die allgemein als relativ sicher gilt, wenn man die richtige Art von Immobilieninvestment wählt (z. B. offene Immobilienfonds).
Bei Geldanlagen sollte man unter anderem immer auf die Risikoklasse achten sowie sich klare Anlageziele setzen, damit die Investition sicher ist. Zu den Vorteilen einer sicheren Geldanlage gehört, dass man kein Geld verliert und sicher von Zinsen profitiert. Zu den Nachteilen von sicheren Investitionen zählt, dass sie weniger Rendite erzielen und dass die Zinsen zu gering sein können.
Wir von INCITA sind ein Finanzunternehmen, das sich auf den Immobiliensektor spezialisiert hat und zahlreiche Leistungen im Bereich Geldanlagen und Immobilien erbringt. Durch unsere tägliche Arbeit wissen wir genau, was eine sichere Geldanlage auszeichnet.
Im Folgenden erklären wir alles Wichtige zu sicheren Geldanlagen.
Zu den sicheren Geldanlagen zählen vor allem Tagesgeld, Festgeld und Sparbuch. Ein Bausparvertrag gilt als sichere Geldanlage, wenn man vorhat, eine Immobilie zu finanzieren. Immobilien gehören zu den relativ sicheren Investitionen, weil es sich um greifbare Sachwerte handelt.
In den folgenden Abschnitten werden die wichtigsten sicheren Geldanlagen im Detail vorgestellt.
Tagesgeld ist eine sichere Geldanlage, die flexibel ist, keine feste Laufzeit hat und bei der man sein Geld auf einem separaten Konto parkt, um dafür Zinsen zu erhalten. Tagesgeld gilt als sichere Anlage, weil das Kapital auf dem Tagesgeldkonto keinen Kursschwankungen unterworfen ist und bis zu einem Vermögen von 100.000 Euro von der Bank abgesichert wird (200.000 Euro bei Gemeinschaftskonten).
Beim Tagesgeld hat man jederzeit Zugriff auf das Vermögen, doch der reguläre Zahlungsverkehr ist nicht über das Tagesgeldkonto möglich. Für die Begleichung von Rechnungen mit dem Tagesgeld-Vermögen muss der notwendige Betrag zunächst auf ein separates Konto (z. B. das Girokonto) überwiesen werden. Die Überweisung vom Tagesgeldkonto auf das Girokonto dauert mindestens einen Werktag.
Bei vielen Tagesgeldkonten betragen die Zinsen ungefähr 3 bis 3,5 %. Der Bank ist es möglich, die Höhe der Zinsen jederzeit zu verändern. Man sollte darauf achten, dass die Höhe der Zinsen über der Inflationsrate liegt. Liegen die Zinsen unterhalb der Inflationsrate, verliert das Vermögen an Kaufkraft.
Festgeld ist eine sichere Geldanlage, bei der die Laufzeit und der Zins festgelegt sind. Die Laufzeit bei den meisten Festgeldkonten beträgt ungefähr 3 Monate bis 10 Jahre. Der Zinssatz ist beim Festgeld fest vereinbart und lässt sich danach nicht mehr ändern. Beim Festgeld hat man während der Laufzeit keinen Zugriff auf das Vermögen.
Festgeld gilt als sehr sicher, weil es wie Tagesgeld keinen Kursschwankungen ausgesetzt ist und weil es bis 100.000 Euro abgesichert ist. Festgeld bietet zusätzliche Sicherheit, weil die Gewinne durch den festen Zinssatz planbar sind. Bei Festgeld weiß man genau, welche Rendite man am Ende erzielt.
Wie beim Tagesgeld sollte man beim Festgeld darauf achten, dass der vereinbarte Zinssatz über der Inflationsrate liegt, damit das Vermögen nicht an Kaufkraft verliert. Ein wesentlicher Nachteil von Festgeld ist, dass das Kapital für die Laufzeit gebunden ist. Durch die Gebundenheit des Kapitals eignet sich Festgeld vor allem für Sparer, die eine Zeit lang auf das geparkte Geld verzichten können.
Ein Sparbuch ist eine sichere Geldanlage, die man bei einer Bank eröffnet und die juristisch gesehen als Darlehen an die Bank gilt. Sparbücher sind sehr sicher, weil sie wie Tagesgeld und Festgeld keinen Schwankungen unterworfen sind und bis 100.000 Euro abgesichert sind.
Neben der Sicherheit ist ein wichtiger Vorteil von Sparbüchern, dass sie sehr einfach strukturiert sind. Für die Anlage eines Sparbuchs benötigt man kein Fachwissen. Ein Sparbuch ist sehr flexibel, weil man jederzeit auf das Vermögen zugreifen kann.
Ein wichtiger Nachteil eines Sparbuchs ist, dass es kaum Gewinn generiert, weil die Zinsen sehr niedrig sind. Die Zinsen von Sparbüchern sind deutlich geringer als die von Tagesgeld- und Festgeldkonten. Bei den meisten Sparbüchern sind die Zinsen geringer als die Inflationsrate, sodass die Kaufkraft des Vermögens verringert wird. Aufgrund der niedrigen Zinsen eignet sich ein Sparbuch weniger zur Geldanlage, sondern mehr als Möglichkeit, einen Notgroschen zu parken.
Ein Bausparvertrag ist eine sichere Geldanlage in Form eines Finanzprodukts, das eine Kombination aus Sparanlage und Darlehen ist. Einen Bausparvertrag legt man an, wenn man vorhat, eine Immobilie zu finanzieren.
Bei einem Bausparvertrag zahlt man für einen festgelegten Zeitraum (z. B. 10 Jahre) jeden Monat einen festen Betrag in die Anlage und erhält dafür einen festen Zinssatz. Man zahlt so lange Geld in den Bausparvertrag ein, bis ungefähr 40 bis 50 % des benötigten Kapitals erreicht sind. Den Rest des benötigten Kapitals stellt die Bank als Darlehen zur Verfügung. Das Darlehen zahlt man nach Abschluss des Bausparvertrags mit Zinsen in Raten zurück.
Ein Bausparvertrag eignet sich speziell für Menschen, die eine Immobilie finanzieren möchten. Bausparverträge gelten als sicher, weil das eingezahlte Geld keinen Kursschwankungen ausgesetzt ist und weil man einen festen Zinssatz auf das eingezahlte Vermögen erhält. Durch den festen Zinssatz ist ein Bausparvertrag planbar.
Bei einem Bausparvertrag ist es möglich, zusätzliche Unterstützung durch staatliche Förderungen einzuholen. Der Staat fördert vor allem Bauprojekte, die modernen Nachhaltigkeitskriterien entsprechen.
Immobilien sind eine relativ sichere Geldanlage, wenn man die richtige Art von Immobilieninvestment wählt. Immobilien haben den Ruf einer relativ sicheren Geldanlage, weil sie einen greifbaren Sachwert darstellen, der nicht oder kaum von Kursschwankungen betroffen ist. Generell geht man davon aus, dass der Wert von Immobilien im Laufe der Zeit steigt.
Als besonders sicher gelten vor allem offene Immobilienfonds, weil sie über eine gute Risikodiversifikation verfügen. Bei offenen Immobilienfonds wird das Risiko über eine große Anzahl unterschiedlicher Immobilien gestreut, sodass nicht eine einzelne Immobilie das gesamte Risiko alleine trägt. Wenn eine Immobilie nicht die erhoffte Rendite generiert, sind in offenen Immobilienfonds andere Immobilien vorhanden, die den Verlust auffangen.
Neben der guten Risikodiversifikation sind offene Immobilienfonds eine relativ sichere Geldanlage, weil sie mit einer Flexibilität punkten, die im Vergleich zu anderen Immobilieninvestments vergleichsweise gut ist. Bei offenen Immobilienfonds gelten eine Mindesthaltefrist von 2 Jahren und eine Kündigungsfrist von einem Jahr. Nach Ablauf der Mindesthaltefrist ist es möglich, die erworbenen Anteile an einem offenen Immobilienfonds zurückzugeben. Im Gegensatz zu offenen Immobilienfonds ist eine Rückgabe der Anteile bei geschlossenen Immobilienfonds bis zum Ablauf der Laufzeit nicht möglich. Viele geschlossene Immobilienfonds haben eine Laufzeit von 20 Jahren oder mehr. Geschlossene Immobilienfonds sowie Direktkäufe von Immobilien gelten anders als offene Immobilienfonds als sehr risikobehaftet, weil hier ein großes Klumpenrisiko besteht.
Immobilien gelten als relativ sichere Geldanlage, wenn man Immobilieninvestments aus den Risikoklassen Core und Core+ wählt. Core und Core+ Immobilien sind Gebäude, die sich in einem guten Zustand befinden und umfangreich vermietet sind. Durch die gute Vermietungsquote generieren Core und Core+ einen stetigen Cashflow. Immobilien aus der Value-Add-Risikoklasse gelten als weniger sicher, weil der Zustand verbesserungswürdig ist. Als besonders riskant gelten Opportunistische Immobilien, die sich in besonders schlechtem Zustand und in schlechter Lage befinden.
Damit die Geldanlage sicher ist, sollte man vor allem auf die Anlageklasse der Anlageform achten sowie darauf, dass man klare Anlageziele definiert und eine Strategie entwickelt. Man sollte bei sicheren Geldanlagen abwägen, ob man einen festen oder variablen Zinssatz möchte.
Man sollte bei sicheren Geldanlagen seinen eigenen Bedarf klären und auf das eigene Bauchgefühl hören. Wichtige Faktoren bei sicheren Investitionen sind die Einlagensicherung, die Inflationsrate und die Risikodiversifikation.
In der folgenden Liste sind die wichtigsten Faktoren erklärt, auf die man achten sollte, damit die Geldanlage sicher ist.
Die wichtigsten Vorteile von sicheren Geldanlagen sind, dass man kein Geld verliert, von Zinsen profitiert und wenig Aufwand hat. Die wichtigsten Nachteile von sicheren Geldanlagen sind, dass man weniger Rendite erhält, niedrige Zinsen das Vermögen gefährden und teils eine lange Kapitalbindung besteht.
In den folgenden beiden Abschnitten sind die wesentlichen Vor- und Nachteile von sicheren Geldanlagen genau erklärt.
Die wichtigsten Vorteile von sicheren Geldanlagen sind, dass man sein Geld nicht verliert, sicher von Zinsen profitiert und dass es sich um einfache Anlagen ohne viel Aufwand handelt. Sichere Geldanlagen haben keine Wertschwankungen und Ausfallrisiken und punkten mit einer konstanten Rendite.
Für manche sicheren Geldanlagen ist eine breite Risikodiversifikation essentiell. Die meisten sicheren Investitionen haben niedrige Kosten, schützen das Vermögen vor Inflation und sorgen langfristig für finanzielle Sicherheit. Die Einlagensicherung und die psychologische Sicherheit sind wichtige Argumente für sichere Investments.
Die folgende Liste fasst die wichtigsten Vorteile von sicheren Geldanlagen zusammen.
Die wichtigsten Nachteile von sicheren Geldanlagen sind, dass sie weniger Rendite generieren als Investitionen mit höherem Risiko, dass niedrige Zinsen potentiell eine Gefahr für das Vermögen sind und dass teilweise eine lange Kapitalbindung besteht.
Nachfolgend sind die wesentlichen Nachteile von sicheren Geldanlagen erklärt.
Wenn Sie eine hochwertige Geldanlage tätigen wollen, haben Sie mit INCITA einen zuverlässigen Partner gefunden. INCITA ist ein Finanzunternehmen mit Spezialisierung im Immobiliensektor. Wir bieten unter anderem zahlreiche Leistungen in den Bereichen Fondsmanagement, Asset Management und Projektmanagement an.
Alle unsere Leistungen sind zu 100 % unabhängig. Wir bieten unsere Leistungen für Geldanlagen vor allem für professionelle Investoren wie Versicherungen, Versorgungswerke und Family Offices an. Mit unserem kleinen Team und kurzen Kommunikationswegen sind wir jederzeit in der Lage, auf neue Entwicklungen am Markt zu reagieren.
Unser geschäftsführender Gesellschafter ist Dipl.-Wirt.-Ing. Markus Walter, der mehr als 20 Jahre professionelle Erfahrung im Immobiliensektor gesammelt hat und in dieser Zeit zahlreiche Erfolge im Bereich Immobilieninvestments vorzuweisen hat. Mit der Expertise von Markus Walter setzen wir uns immer für den Erfolg unserer Kunden ein und stellen sicher, dass ihre Geldanlagen so profitabel wie möglich sind. Mit unserer Hilfe erreichen unsere Kunden eine breite Risikodiversifikation und eine gute Rendite.